
การควบคุมภายใน · 2025
หัวข้อในหมวดนี้10 หัวข้อ
- การควบคุมภายใน — ความเห็นของคณะกรรมการ1 รายการ
- ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน1 รายการ
- ข้อบกพร่องของระบบการควบคุมภายใน1 รายการ
- ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี2 รายการ
- ความเห็นต่อหัวหน้างานตรวจสอบภายใน2 รายการ
- การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน2 รายการ
- รายการระหว่างกัน1 รายการ
- คู่สัญญาและรายการระหว่างกัน3 รายการ
- นโยบายและแนวโน้มในอนาคต2 รายการ
- ทรัพย์สินและราคาประเมิน1 รายการ
การควบคุมภายใน — ความเห็นของคณะกรรมการ
สรุปความเห็นของคณะกรรมการเกี่ยวกับการควบคุมภายใน
บริษัทได้ตระหนักถึงความสำคัญของระบบการควบคุมภายในที่ดี เพื่อให้การดำเนินธุรกิจเป็นไปตามเป้าหมาย วัตถุประสงค์ กฏหมาย และข้อกำหนดที่เกี่ยวข้องได้อย่างมีประสิทธิภาพและประสิทธิผล จากการมีระบบปฏิบัติงานที่โปร่งใส ยุติธรรม เชื่อถือได้ และมีการถ่วงดุลอำนาจ ซึ่งสามารถตรวจสอบได้และนำไปสู่ประโยชน์สูงสุดของผู้ถือหุ้น คู่ค้าหรือพันธมิตรธุรกิจ พนักงาน ชุมชน และผู้ที่เกี่ยวข้องทุกฝ่าย โดยบริษัทมีคณะกรรมการตรวจสอบ เพื่อทำหน้าที่สอบทานระบบการควบคุมภายในที่เหมาะสม และมีการตรวจสอบภายในที่เป็นไปตามหลักการของการกำกับดูแลกิจการที่ดี รวมถึงการสอบทานเพื่อให้มั่นใจว่าบริษัทมีการดำเนินธุรกิจที่เป็นไปตามหลักเกณฑ์ของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ หลักเกณฑ์ของตลาดหลักทรัพย์แห่งประเทศไทย กฏหมายว่าด้วยบริษัทมหาชน กฏหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ หรือหลักเกณฑ์อื่นๆ ที่เกี่ยวข้องกับบริษัท
ทั้งนี้การประชุมคณะกรรมการตรวจสอบเพื่ออนุมัติรายการที่เกี่ยวข้องกับระบบการควบคุมภายในของบริษัทจะมีผู้สอบบัญชี ผู้ตรวจสอบภายใน และฝ่ายบริหาร เข้าร่วมประชุมด้วยตามความเหมาะสม เพื่อนำเสนอข้อมูลให้คณะกรรมการตรวจสอบพิจารณารับทราบ และติดตามความคืบหน้า ในการปรับปรุงการดำเนินงานตามข้อสังเกตอย่างสม่ำเสมอ โดยมุ่งเน้นการแก้ไขประเด็นความเสี่ยง และข้อบกพร่องต่างๆ ให้เสร็จสิ้นภายในระยะเวลาที่เหมาะสม
บริษัทได้จัดให้มีผู้ตรวจสอบภายใน ซึ่งเป็นหน่วยงานอิสระจากภายนอก โดยบริษัทได้แต่งตั้ง บริษัท เวล แพลนนิ่ง โซลูชั่น จำกัด (“WPS”) เป็นผู้ตรวจสอบภายในของบริษัท ในการประชุมคณะกรรมการตรวจสอบครั้งที่ 1/2565 เมื่อวันที่ 1 มีนาคม 2565 โดยผู้ตรวจสอบภายในวิชาชีพเป็นผู้ประเมินระบบการควบคุมภายในและตรวจสอบภายใน ที่มีบทบาทในการสร้างความเชื่อมั่นและแนะนำเพื่อปรับปรุงการดำเนินงาน สนับสนุนให้องค์กรบรรลุวัตถุประสงค์ และนำเสนอผลการตรวจสอบภายในต่อคณะกรรมการตรวจสอบ ทั้งนี้คณะกรรมการตรวจสอบได้พิจารณาคุณสมบัติดังกล่าวข้างต้นแล้วว่าเพียงพอในการปฏิบัติหน้าที่เป็นผู้ตรวจสอบภายในของบริษัท และบริษัทได้มีการว่าจ้าง บริษัท เคที ไอที โซลูชั่น จำกัด ที่เป็นผู้เชี่ยวชาญเกี่ยวกับด้านเทคโนโลยีสารสนเทศ (Information Technology (IT)) เป็นผู้ตรวจสอบทางด้าน IT หรือ IT Audit ซึ่งเป็นหน่วยงานอิสระจากภายนอกและเป็นผู้ที่ไม่ได้มีส่วนได้เสียกับบริษัท โดยได้รับการแต่งตั้งจากคณะกรรมการตรวจสอบครั้งที่ 5/2566 เมื่อวันที่ 15 ธันวาคม 2566
นอกจากนี้ผู้สอบบัญชีของบริษัทจากบริษัท เอเอ็นเอส ออดิท จำกัด ซึ่งเป็นผู้สอบบัญชีที่ได้รับความเห็นชอบจากสำนักงาน ก.ล.ต. ให้เป็นผู้สอบบัญชีของบริษัท ทั้งนี้ในการตรวจสอบงบการเงินของบริษัท ผู้สอบบัญชีได้ประเมินระบบบัญชีและทดสอบระบบการควบคุมภายในที่เกี่ยวข้องกับการจัดทำและการนำเสนองบการเงินของบริษัท เพื่อประโยชน์ในการกำหนดขอบเขตการปฎิบัติงานตรวจสอบให้รัดกุมและเหมาะสม
ในการประชุมคณะกรรมการบริษัทครั้งที่ 2/2567 เมื่อวันที่ 9 สิงหาคม 2567 โดยมีคณะกรรมการตรวจสอบเข้าร่วมประชุมด้วย คณะกรรมการได้ประเมินระบบการควบคุมภายในโดยการซักถามข้อมูลจากฝ่ายบริหารเกี่ยวกับความเพียงพอของระบบการควบคุมภายในของบริษัท ทั้ง 5 ส่วน คือ สภาพแวดล้อมการควบคุม (Control Environment) , การประเมินความเสี่ยง (Risk Assessment) , กิจกรรมการควบคุม (Control Activities) , ระบบสารสนเทศและการสื่อสารข้อมูล (Information & Communication) และระบบการติดตาม (Monitoring Activities) ภายหลังจากการประเมินแล้วคณะกรรมการมีความเห็นว่า บริษัทมีระบบควบคุมภายในในเรื่องการทำธุรกรรมกับผู้ถือหุ้นรายใหญ่ กรรมการ ผู้บริหาร หรือผู้ที่เกี่ยวข้องกับบุคคลดังกล่าวอย่างเพียงพอ ซึ่งระบบการควบคุมภายในของบริษัทมีความเหมาะสมและเพียงพอที่จะป้องกันทรัพย์สินอันเกิดจากการที่ผู้บริหารนำไปใช้โดยมิชอบหรือโดยไม่มีอำนาจ รวมถึงมีระบบการตรวจสอบภายในที่มีความอิสระในการติดตามและประเมินผลการควบคุมภายใน อย่างไรก็ตาม คณะกรรมการตรวจสอบได้กำชับเรื่องการปฏิบัติตามหลักการกำกับดูแลกิจการที่ดีของบริษัทอย่างเคร่งครัดเพื่อให้การปฏิบัติงานของบริษัทเป็นไปอย่างโปร่งใสและมีประสิทธิภาพมากที่สุด
ความเพียงพอและเหมาะสมของระบบการควบคุมภายใน
ระบบการควบคุมภายในที่บริษัทใช้
| ระบบการควบคุมภายใน | รายละเอียด |
|---|---|
| The Committee of Sponsoring Organizations of the Treadway Commission (COSO) | คณะกรรมการตรวจสอบได้มอบหมายให้ผู้ตรวจสอบภายในโดยบริษัท เวล แพลนนิ่ง โซลูชั่น จำกัด (“WPS”) ซึ่งเป็นหน่วยงานอิสระจากภายนอก ทำหน้าที่ประเมินระบบการควบคุมภายในและสอบทานการปฏิบัติงานของหน่วยงานต่างๆ ภายในบริษัท และเพื่อให้มั่นใจว่าหน่วยงานเหล่านั้นมีการปฏิบัติตามนโยบายและขั้นตอนการปฏิบัติงานด้านการควบคุมภายในโดยได้ประเมินความเพียงพอและความเหมาะสมของระบบการควบคุมภายใน ตามแนวทางมาตรฐานสากล Internal Control-Integrated Framework ของ The Committee of Sponsoring Organizations of the Treadway Commission (COSO) : 5 องค์ประกอบ ซึ่งบริษัทฯ มีการควบคุมภายในที่ดีดังนี้
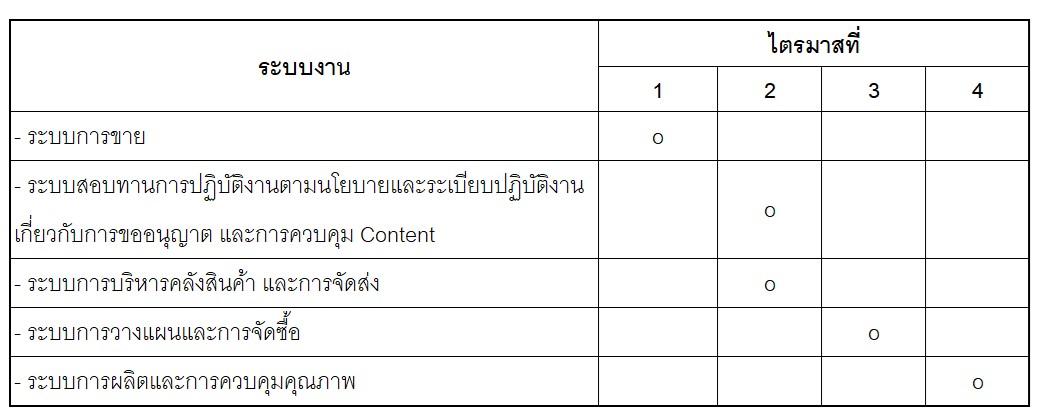
นอกจากนี้ผู้ตรวจสอบภายในยังให้คำปรึกษาแก่หน่วยงานต่างๆ เพื่อให้กระบวนการทำงานมีการกำกับดูแลที่ดี ในกรณีที่พบพฤติกรรมน่าสงสัยที่อาจส่อถึงการทุจริตคอร์รัปชันหรือ ประพฤติมิชอบของบุคคลในองค์กรโดยการกระทำ ดังกล่าวต้องเข้าข่ายฝ่าฝืน หรือไม่ปฏิบัติตามกฎหมาย หรือกฎระเบียบ หรือหลักการกำกับดูแลกิจการและจรรยาบรรณธุรกิจ รวมถึงบริษัทมีนโยบายและช่องทางในการร้องเรียนและแจ้งเบาะแส ซึ่งรายงานตรงต่อคณะกรรมการตรวจสอบ มีกระบวนการตรวจสอบข้อเท็จจริง ลงโทษผู้กระทำผิดและปรับปรุง กระบวนการทำงานให้รัดกุมขึ้น และฝ่ายบริหารรายงานความคืบหน้าของการปรับปรุงระบบการควบคุมภายในและประเด็นที่มีสาระสำคัญต่อคณะกรรมการตรวจสอบ สำหรับปี 2568 ผู้ตรวจสอบภายในได้ดำเนินการตรวจสอบระบบทำงาน ติดตามการแก้ไขปรับปรุง และประเมินผลการควบคุมภายในของบริษัท จำนวน 5 ระบบงาน โดยมีการวางแผนการตรวจสอบภายในของแต่ละไตรมาส ดังนี้
ในการสอบทานและประเมินระบบควบคุมภายใน และการติดตามผลการแก้ไขในทุกรอบ ผู้ตรวจสอบภายในได้มีการรายงานผลการตรวจสอบและความคืบหน้าในการแก้ไขต่อคณะกรรมการตรวจสอบ เพื่อการสอบทานและให้ความเห็นต่อระบบควบคุมภายในของบริษัทเป็นประจำทุกไตรมาส โดยในปี 2568 ไม่มีข้อสังเกตเกี่ยวกับระบบการควบคุมภายในที่มีสาระสำคัญต่อการดำเนินงานของบริษัท |
ข้อบกพร่องของระบบการควบคุมภายใน
จำนวนข้อบกพร่อง
| ตัวชี้วัด | ปีปัจจุบัน | ปีก่อน | สองปีก่อน |
|---|---|---|---|
| จำนวนข้อบกพร่องเกี่ยวกับระบบควบคุมภายในรวม (กรณี) | 0 | 0 | 0 |
ความเห็นของคณะกรรมการตรวจสอบและข้อสังเกตของผู้สอบบัญชี
คณะกรรมการตรวจสอบมีความเห็นต่างจากคณะกรรมการบริษัท
ไม่มี
ผู้สอบบัญชีมีข้อสังเกตต่อระบบการควบคุมภายใน
ไม่มี
ความเห็นต่อหัวหน้างานตรวจสอบภายใน
หัวหน้างานตรวจสอบภายใน
3160
ความเห็นของคณะกรรมการตรวจสอบต่อหัวหน้างานตรวจสอบภายใน
บริษัทได้จัดให้มีผู้ตรวจสอบภายใน ซึ่งเป็นหน่วยงานอิสระจากภายนอก โดยได้แต่งตั้ง บริษัท เวล แพลนนิ่ง โซลูชั่น จำกัด เป็นผู้ตรวจสอบภายในของบริษัท ตั้งแต่วันที่ 1 มีนาคม 2565 ทำหน้าที่เป็นผู้ประเมินระบบการควบคุมภายใน และตรวจสอบภายใน ที่มีบทบาทในการสร้างความเชื่อมั่น และให้คำปรึกษาเพื่อปรับปรุงการดำเนินงาน สนับสนุนให้องค์กรบรรลุวัตถุประสงค์ โดยผู้ตรวจสอบภายในได้นำเสนอผลการตรวจสอบภายในต่อคณะกรรมการตรวจสอบ ทั้งนี้คณะกรรมการตรวจสอบได้พิจารณาคุณสมบัติของผู้สอบภายในข้างต้นแล้วว่าเพียงพอเหมาะสมในการปฏิบัติหน้าที่เป็นผู้ตรวจสอบภายในของบริษัท
การแต่งตั้ง ถอดถอน และโยกย้ายหัวหน้างานตรวจสอบภายใน
ต้องได้รับอนุมัติจากคณะกรรมการตรวจสอบ
มี
รายละเอียด
สำหรับการพิจารณาอนุมัติ แต่งตั้ง ถอดถอน โยกย้าย ผู้ตรวจสอบภายในของบริษัทจะต้องผ่านการอนุมัติจากคณะกรรมการตรวจสอบ
ทั้งนี้ ตามกฎบัตรของคณะกรรมการตรวจสอบ คณะกรรมการตรวจสอบมีอำนาจ หน้าที่ และความรับผิดชอบ ในการสอบทานและให้ความเห็นต่อบริษัทเกี่ยวกับระบบควบคุมภายในและระบบการตรวจสอบภายในที่มีความเหมาะสมและมีประสิทธิผล และพิจารณาความเป็นอิสระของหน่วยงานตรวจสอบภายใน ตลอดจนให้ความเห็นชอบในการพิจารณาอนุมัติ แต่งตั้ง ถอดถอน โยกย้าย หัวหน้าหน่วยงานตรวจสอบภายใน หรือหน่วยงานอื่นใดที่รับผิดชอบเกี่ยวกับการตรวจสอบภายใน
รายการระหว่างกัน
มีรายการระหว่างกัน
มี
คู่สัญญาและรายการระหว่างกัน
หน่วยเงิน
1
บุคคลหรือนิติบุคคลที่อาจมีความขัดแย้ง
| ชื่อ | ประเภท | ประเภทธุรกิจ | ลักษณะความสัมพันธ์ | ข้อมูล ณ วันที่ (YYYY-MM-DD) |
|---|---|---|---|---|
| นายภาคิณ กิตติภานุวัฒน์ | บุคคล | กรรมการบริษัท กรรมการผู้มีอำนาจลงนาม ประธานเจ้าหน้าที่บริหาร น้องชายนายพุทธิวัฒน์ กิตติภานุวัฒน์ และผู้ถือหุ้นของบริษัท | 2025-12-31T00:00 | |
| บจก. ซันคัลเล่อร์ โอ.เอ. | นิติบุคคล | การขายส่งคอมพิวเตอร์อุปกรณ์ต่อพ่วงคอมพิวเตอร์และซอฟต์แวร์ | มีกรรมการร่วมกัน (นายพีรนาถ โชควัฒนา) | 2025-12-31T00:00 |
| นางดารยา กิตติภานุวัฒน์ | บุคคล | มารดาของนายภาคิณ กิตติภานุวัฒน์ และ นายพุทธิวัฒน์ กิตติภานุวัฒน์ และผู้ถือหุ้นของบริษัท | 2025-12-31T00:00 |
รายการระหว่างกันตามคู่สัญญา
| รายการ |
|---|
| 0.0 · Necessity: บริษัทมีรายได้จากการขายสินค้าประเภทเสริมอาหาร โดยนายภาคิณ กิตติภานุวัฒน์ ซื้อเพื่อวัตถุประสงค์ส่วนตน ซึ่งเป็นการซื้อ-ขายตามปกติ ราคาสินค้าที่บริษัทขายดังกล่าว เป็นไปตามนโยบายการให้สวัสดิการพนักงาน · Description: รายได้จากการขาย · As of yesteryear: 1885.0 · Nature of transaction: รายได้จากการขาย · Audit committee opinion: คณะกรรมการตรวจสอบความเห็นว่า การขายผลิตภัณฑ์เสริมอาหารของบริษัท เป็นราคาขายตามปกติ ซึ่งเป็นไปตามนโยบายที่มีการขายสินค้าให้กับพนักงานของบริษัท ซึ่งการดำเนินการดังกล่าว ถือว่ามีความเหมาะสมแล้ว · As of year before yesteryear: 0.0 · 0.0 · Necessity: ปี 2567 บริษัทมีรายได้จากการขายรถจำนวน 2 คัน จำนวน 859,813 บาท เพื่อใช้วัตถุประสงค์ส่วนตัว โดยราคาขายดังกล่าวเป็นราคาที่ตกลงกันตามสัญญาซื้อขาย และได้มีการเปรียบเทียบกับราคาตลาดแล้ว · Description: ขายสินทรัพย์ · As of yesteryear: 859813.0 · Nature of transaction: รายได้อื่น · Audit committee opinion: คณะกรรมการตรวจสอบเห็นว่า การขายรถซึ่งเป็นทรัพย์สินของบริษัท ให้กับประธานเจ้าหน้าที่บริหาร ราคาที่ขายให้เป็นราคาตลาด เปรียบเทียบกับราคาขายรถมือสองแล้ว ซึ่งดำเนินตามนโยบายทรัพย์สินของบริษัท ดังกล่าวถือว่ามีความเหมาะสมแล้ว · As of year before yesteryear: 0.0 · 14000000.0 · Necessity: ปี 2566- 2567 นายภาคิณ กิตติภานุวัฒน์ นำสินทรัพย์ส่วนตัว , สินทรัพย์ที่มีกรรมสิทธิ์ร่วมกับนายพุทธิวัฒน์ กิตติภานุวัฒน์ ค้ำประกันวงเงิน และค้ำประกันเป็นการส่วนตัว วงเงินรวม 46 ล้านบาท แบ่งเป็นวงเงินกู้ยืมระยะสั้น จำนวน 38.5 ล้านบาท และวงเงินเบิกเกินบัญชี สูงสุดจำนวน 7.5 ล้านบาท ในอนาคตหากมีการก่อหนี้สินนอกเหนือจากเงินกู้ยืมระยะสั้น และวงเงินเกินบัญชี จะต้องมีการจัดทำสัญญาเพิ่มเติมในการใช้แต่ละครั้ง โดยในปี 2566-2567 บริษัทไม่มีการใช้วงเงินดังกล่าว ปี 2568 นายภาคิณ กิตติภานุวัฒน์ ค้ำประกันเป็นการส่วนตัว วงเงินรวม 14.00 ล้านบาท แบ่งเป็น วงเงินกู้ยืมระยะสั้น (PN) จำนวน 6.50 ล้านบาท และวงเงินเบิกเกินบัญชี (OD) จำนวน 7.50 ล้านบาท โดยใน ปี 2568 บริษัทฯไม่มีการใช้วงเงินดังกล่าว · Description: การค้ำประกันให้บริษัทกับสถาบันการเงินแห่งที่ 1 · As of yesteryear: 46000000.0 · Nature of transaction: รายการรับความช่วยเหลือทางการเงิน · Audit committee opinion: คณะกรรมการตรวจสอบเห็นว่ารายการค้ำประกันดังกล่าวเพื่อประโยชน์ของบริษัท และผู้ค้ำประกันมิได้คิดค่าตอบแทนในการค้ำประกันแต่อย่างใด · As of year before yesteryear: 60200000.0 · 0.0 · Necessity: รายการค้ำประกันนี้เป็นการค้ำประกันสัญญาเช่า Computer Notebook เพื่อให้พนักงานใช้ในการทำงานตามปกติทั้งจำนวน · Description: การค้ำประกันให้บริษัทกับสถาบันการเงินแห่งที่ 2 · As of yesteryear: 612361.0 · Nature of transaction: รายการรับความช่วยเหลือทางการเงิน · Audit committee opinion: คณะกรรมการตรวจสอบเห็นว่ารายการค้ำประกันดังกล่าวเพื่อประโยชน์ของบริษัท และผู้ค้ำประกันมิได้คิดค่าตอบแทนในการค้ำประกันแต่อย่างใด · As of year before yesteryear: 1955954.0 · 245994.0 · Necessity: เป็นการเช่าซื้อรถยนต์ Benz C 250 COUPE วัตถุประสงค์ในการเช่าซื้อรถยนต์เพื่อไว้ใช้เป็นรถประจำตำแหน่งผู้บริหาร ซึ่งสอดคล้องกับนโยบาย "รถยนต์ประจำตำแหน่ง" · Description: การค้ำประกันให้บริษัทกับสถาบันการเงินแห่งที่ 3 · As of yesteryear: 860979.0 · Nature of transaction: รายการรับความช่วยเหลือทางการเงิน · Audit committee opinion: คณะกรรมการตรวจสอบเห็นว่ารายการค้ำประกันดังกล่าวเพื่อประโยชน์ของบริษัท และผู้ค้ำประกันมิได้คิดค่าตอบแทนในการค้ำประกันแต่อย่างใด · As of year before yesteryear: 1229970.0 · 65534.0 · Necessity: ค้ำประกันการชำระหนี้ตามสัญญาเช่าของบริษัทฯ เป็นการเช่าซื้อรถยนต์ Toyota Revo วัตถุประสงค์ในการเช่าซื้อรถยนต์เพื่อไว้ใช้ในการดำเนินงานของบริษัทฯ · Description: การค้ำประกันให้บริษัทกับสถาบันการเงินแห่งที่ 4 · As of yesteryear: 205964.0 · Nature of transaction: รายการรับความช่วยเหลือทางการเงิน · Audit committee opinion: คณะกรรมการตรวจสอบเห็นว่ารายการค้ำประกันดังกล่าวเพื่อประโยชน์ของบริษัท และผู้ค้ำประกันมิได้คิดค่าตอบแทนในการค้ำประกันแต่อย่างใด · As of year before yesteryear: 290222.0 |
| 0.0 · Necessity: บริษัท ทำสัญญาเช่าซื้อ Computer notebook จำนวน 190 เครื่อง เพื่อให้พนักงานใช้ในการดำเนินงาน โดยมีการเปรียบเทียบราคาตามกระบวนการจัดซื้อ และราคาที่ซื้อเป็นไปตามราคาตลาด · Description: หนี้สินสัญญาเช่า · As of yesteryear: 713494.0 · Nature of transaction: หนี้สินสัญญาเช่า · Audit committee opinion: คณะกรรมการตรวจสอบมีความเห็นว่ารายการดังกล่าวเป็นไปตามนโยบายของบริษัทที่บริษัทกำหนด ซึ่งได้มีการเปรียบเทียบกับผู้ให้บริการประเภทเดียวกันจำนวน 2 ราย เรียบร้อยแล้ว · As of year before yesteryear: 1817424.0 · 0.0 · Necessity: บริษัท ทำสัญญาเช่าซื้อ Computer notebook จำนวน 190 เครื่อง เพื่อให้พนักงานใช้ในการดำเนินงาน โดยมีการเปรียบเทียบราคาตามกระบวนการจัดซื้อ และราคาที่ซื้อเป็นไปตามราคาตลาด · Description: สินทรัพย์สิทธิการใช้ · As of yesteryear: 628273.0 · Nature of transaction: สินทรัพย์สิทธิการใช้ · Audit committee opinion: คณะกรรมการตรวจสอบมีความเห็นว่ารายการดังกล่าวเป็นไปตามนโยบายของบริษัทที่บริษัทกำหนด ซึ่งได้มีการเปรียบเทียบกับผู้ให้บริการประเภทเดียวกันจำนวน 2 ราย เรียบร้อยแล้ว · As of year before yesteryear: 1712051.0 |
| 0.0 · Necessity: ในปี 2566 บริษัทมีรายได้จากการขายสินค้าที่มีอายุคงเหลือต่ำกว่า 6 เดือน โดยนางดารยา กิตติภานุวัฒน์ ซื้อเพื่อวัตถุประสงค์ส่วนตัว ซึ่งเป็นการซื้อ-ขายตามปกติ ราคาสินค้าที่บริษัทขายดังกล่าวเป็นไปตามเกณฑ์ราคาของสินค้าที่มีอายุคงเหลือต่ำกว่า 6 เดือน โดยเป็นราคาที่ไม่ต่ำกว่าต้นทุน ซึ่งในปี 2566 นางดารยา กิตติภานุวัฒน์ ได้ชำระค่าสินค้าเรียบร้อยแล้ว ในปี 2567 บริษัทมีรายได้จากการขายสินค้าที่มีอายุคงเหลือต่ำกว่า 6 เดือน โดยนางดารยา กิตติภานุวัฒน์ ซื้อเพื่อวัตถุประสงค์ส่วนตัว ซึ่งเป็นการซื้อ-ขายตามปกติ ราคาสินค้าที่บริษัทขายดังกล่าวเป็นไปตามเกณฑ์ราคาของสินค้าSlow move โดยเป็นราคาที่ไม่ต่ำกว่าต้นทุน โดยในปี 2567 นางดารยา กิตติภานุวัฒน์ ได้ชำระค่าสินค้าเรียบร้อยแล้ว · Description: รายได้จากการขาย · As of yesteryear: 5785.0 · Nature of transaction: รายได้จากการขาย · Audit committee opinion: คณะกรรมการตรวจสอบความเห็นว่า การขายผลิตภัณฑ์เสริมอาหารของบริษัท เป็นราคาขายตามปกติ ซึ่งเป็นไปตามนโยบายที่มีการขายสินค้าให้กับพนักงานของบริษัท ซึ่งการดำเนินการดังกล่าว ถือว่ามีความเหมาะสมแล้ว · As of year before yesteryear: 1330623.0 |
นโยบายและแนวโน้มในอนาคต
นโยบาย มาตรการ และขั้นตอนการอนุมัติ
บริษัทได้กำหนดนโยบายการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน ซึ่งในการทำธุรกิจจะต้องมีความโปร่งใสและคำนึงถึงผู้มีส่วนได้เสียทุกฝ่าย โดยบริษัทได้กำหนดนโยบายที่ชัดเจน เป็นไปด้วยความโปร่งใส เป็นธรรม ไม่ก่อให้เกิดความขัดแย้งทางผลประโยชน์ และเป็นประโยชน์สูงสุดต่อบริษัทและผู้ถือหุ้นทุกราย โดยในการทำรายการระหว่างกันจะต้องมีการนำเสนอเรื่องให้กับคณะกรรมการตรวจสอบเพื่อทำการพิจารณาและอนุมัติการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันดังกล่าวให้เกิดประโยชน์สูงสุดต่อกิจการ และเพื่อเป็นการคุ้มครองผู้ลงทุนรวมถึงผู้ที่เกี่ยวข้องกับบริษัท โดยรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันดังกล่าวจะต้องปฏิบัติให้เป็นไปตามกฎหมายว่าด้วยหลักทรัพย์และตลาดหลักทรัพย์ และข้อบังคับ ประกาศ คำสั่ง หรือข้อกำหนดของตลาดหลักทรัพย์แห่งประเทศไทย รวมถึงการปฏิบัติตามข้อกำหนดเกี่ยวกับการเปิดเผยข้อมูลการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน ซึ่งผู้ที่อาจมีความขัดแย้งทางผลประโยชน์หรือมีส่วนได้เสียในการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันจะไม่มีสิทธิเข้ามามีส่วนร่วมในการอนุมัติรายการดังกล่าวได้
ก) นโยบายการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน :
กรรมการและผู้บริหารของบริษัทและบริษัทย่อย จะต้องทำรายงานการมีส่วนได้เสียของตนเองหรือบุคคลที่เกี่ยวข้องกันและแจ้งให้บริษัททราบ
ในกรณีจำเป็นต้องทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน ของบริษัทและบริษัทย่อย กับบุคคลที่เกี่ยวโยงกัน รวมถึง กรรมการและผู้บริหารของบริษัท ต้องนำเสนอการเข้าทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันดังกล่าวต่อคณะกรรมการตรวจสอบ เพื่อให้ความเห็นก่อนที่จะนำเสนอต่อผู้มีอำนาจอนุมัติต่อ หรือนำเสนอต่อคณะกรรมการบริษัทหรือที่ประชุมผู้ถือหุ้น (แล้วแต่กรณี) เพื่อขออนุมัติการทำรายการ ยกเว้นรายการที่มีข้อตกลงทางการค้าที่มีเงื่อนไขทางการค้าโดยทั่วไป
เมื่อมีรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน บริษัทจะปฏิบัติตามขั้นตอนการดำเนินการของบริษัท โดยให้เป็นไปตามหลักเกณฑ์ที่สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และตลาดหลักทรัพย์แห่งประเทศไทยกำหนด
กำหนดราคาและเงื่อนไขของรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันเสมือนทำรายการกับบุคคลภายนอก (Arm’s length basis) ซึ่งต้องเป็นธรรม สมเหตุสมผล โดยพิจารณาเงื่อนไขต่าง ๆ ให้เป็นไปตามลักษณะการดำเนินธุรกิจปกติในอุตสาหกรรม และก่อให้เกิดประโยชน์สูงสุดต่อบริษัท กรณีที่ไม่มีราคาดังกล่าว บริษัทและบริษัทย่อยจะเปรียบเทียบราคาสินค้าหรือบริการกับราคาภายนอก ภายใต้เงื่อนไขที่เหมือนหรือคล้ายคลึงกัน
ผู้มีส่วนได้เสียกับการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน ไม่สามารถเป็นผู้อนุมัติ หรือออกเสียงเพื่อลงมติในเรื่องดังกล่าวได้
ในการพิจารณาการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกัน บริษัทหรือบริษัทย่อยอาจแต่งตั้งผู้ประเมินอิสระ เพื่อทำการประเมินและเปรียบเทียบราคาสำหรับรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันที่สำคัญ ทั้งนี้ เพื่อให้มั่นใจว่ารายการระหว่างกันหรือรายการที่เกี่ยวโยงกันดังกล่าว มีความสมเหตุสมผลและเพื่อประโยชน์สูงสุดของบริษัท
ข) การทำรายการที่เป็นข้อตกลงทางการค้าที่มีเงื่อนไขการค้าโดยทั่วไป
เงื่อนไขการค้าโดยทั่วไป” หมายถึง เงื่อนไขการค้าที่มีราคาและเงื่อนไขที่เป็นธรรมและไม่ก่อให้เกิดการถ่ายเทผลประโยชน์ ซึ่งรวมถึงเงื่อนไขการค้าที่มีราคาและเงื่อนไข ดังนี้ 1) ราคาและเงื่อนไขที่บริษัท หรือบริษัทย่อยได้รับ หรือให้กับบุคคลทั่วไป 2) ราคาและเงื่อนไขที่บุคคลที่เกี่ยวโยงกันให้กับบุคคลทั่วไป และ 3) ราคาและเงื่อนไขที่บริษัทแสดงได้ว่าเป็นราคาและเงื่อนไขที่ผู้ประกอบธุรกิจในลักษณะทำนองเดียวกันให้กับบุคคลทั่วไป
การทำรายการธุรกิจปกติและรายการสนับสนุนธุรกิจปกติ ประกอบด้วย การทำรายการธุรกิจปกติ ได้แก่ การซื้อขายสินค้า เป็นต้น ส่วนรายการสนับสนุนธุรกิจปกติ ได้แก่ การทำสัญญาเช่า Notebook เพื่อใช้การดำเนินงานธุรกิจของบริษัท เป็นต้น โดยจะต้องมีข้อตกลงทางการค้าที่มีเงื่อนไขการค้าและราคาที่เป็นธรรม สามารถเทียบเคียงได้กับการทำรายการระหว่างบริษัทกับบุคคลทั่วไป หรือการทำรายการระหว่างบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์กับบุคคลทั่วไป หรือการทำรายการในลักษณะเดียวกันกับของผู้ประกอบการอื่นในธุรกิจ โดยได้อนุมัติในหลักการให้ฝ่ายจัดการสามารถอนุมัติการทำธุรกรรมดังกล่าวได้ หากธุรกรรมนั้นมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำกับคู่สัญญาทั่วไปในสถานการณ์เดียวกันด้วยอำนาจต่อรองที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้อง ทั้งนี้ ฝ่ายบริหารของบริษัทสามารถดำเนินการได้ตามปกติภายใต้หลักการที่ทางคณะกรรมการบริษัทได้พิจารณาอนุมัติ และจัดทำรายงานสรุปการทำธุรกรรมดังกล่าวที่เกิดขึ้นในช่วงเวลาที่ผ่านมา เพื่อรายงานในที่ประชุมคณะกรรมการตรวจสอบทุกไตรมาส
ค) การทำรายการที่เป็นข้อตกลงทางการค้าที่ไม่เป็นเงื่อนไขการค้าโดยทั่วไป
ปัจจุบันบริษัท ไม่มีการทำธุรกรรมประเภทนี้ และไม่มีนโยบายที่จะทำธุรกรรมด้วยเงื่อนไขนี้ในอนาคต
ง) การคำนวณขนาดของรายการ
ในการคำนวณขนาดรายการสำหรับรายการที่เกี่ยวโยงกัน ให้เป็นไปตามกฎ ประกาศ และ/หรือ ข้อบังคับของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และ/หรือตลาดหลักทรัพย์แห่งประเทศไทยที่ประกาศใช้ในปัจจุบันและที่จะมีการแก้ไขหลักเกณฑ์ต่อไปในอนาคต
จ) การอนุมัติการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยง
ในการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันดังกล่าวเป็นรายการธุรกิจปกติ ซึ่งคณะกรรมการบริษัทได้อนุมัติในหลักการให้บริษัท และบริษัทย่อยสามารถทำธุรกรรมดังกล่าวได้ หากธุรกรรมเหล่านั้นมีข้อตกลงทางการค้าในลักษณะเดียวกับที่วิญญูชนจะพึงกระทำต่อคู่สัญญาทั่วไปในสถานการณ์เดียวกัน ด้วยอำนาจต่อรองทางการค้าที่ปราศจากอิทธิพลในการที่ตนมีสถานะเป็นกรรมการ ผู้บริหาร หรือบุคคลที่มีความเกี่ยวข้องกัน ดังนั้น รายการระหว่างกันหรือรายการที่เกี่ยวโยงกันที่มีลักษณะดังกล่าวข้างต้น สามารถดำเนินการได้โดยไม่ต้องขออนุมัติการเข้าทำรายการจากคณะกรรมการบริษัท หรือผู้ถือหุ้น ซึ่งเป็นไปตามกรอบการอนุมัติในหลักการจากที่ประชุมคณะกรรมการบริษัท
อย่างไรก็ตาม การอนุมัติการทำรายการที่ต้องขออนุมัติจากคณะกรรมการบริษัท ผู้ถือหุ้นให้เป็นไปตามหลักเกณฑ์ที่กำหนดโดยสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และ/หรือตลาดหลักทรัพย์แห่งประเทศไทยกำหนด
แนวโน้มรายการระหว่างกันในอนาคต
แนวโน้มการทำรายการระหว่างกันหรือรายการที่เกี่ยวโยงกันในอนาคตดังนี้
การค้ำประกันเงินกู้ยืมโดยกรรมการรวมถึงการนำทรัพย์สินของผู้ถือหุ้นใหญ่ หากสถาบันการเงินประสงค์ให้กรรมการของบริษัทลงนามค้ำประกันร่วมกับบริษัทในการกู้ยืมเงิน เพื่อให้ได้มาซึ่งเงินกู้ยืมดังกล่าว กรรมการบริษัทที่ลงนามค้ำประกันการกู้ยืมดังกล่าวจะไม่มีค่าตอบแทน ปัจจุบันบริษัทมีการค้ำประกันเงินกู้ยืมโดยนายภาคิณ กิตติภานุวัฒน์ ซึ่งมีแผนจะถอนการค้ำประกันภายหลังจากบริษัทเข้าจดทะเบียนในตลาดหลักทรัพย์ ทั้งนี้ขึ้นกับเงื่อนไขของสถาบันทางการเงิน
การเช่าซื้อ Computer notebook เพื่อให้พนักงานใช้ในการดำเนินงาน เป็นรายการที่บริษัทได้มีการทำสัญญาเช่ากับบริษัทที่มีกรรมการร่วมกัน ซึ่งได้มีการกำหนดราคาค่าเช่าในอัตราที่เป็นราคาตลาด ซึ่งเป็นไปตามกระบวนการจัดซื้อของบริษัทและมีการเปรียบเทียบกับราคาตลาด
ทั้งนี้ ในการทำรายการระหว่างกันที่อาจเกิดขึ้นในอนาคต เงื่อนไขต่างๆให้เป็นไปตามลักษณะการค้าโดยทั่วไป โดยอ้างอิงกับราคาและเงื่อนไขตลาดที่เหมาะสม ทั้งนี้บริษัทจะให้คณะกรรมการตรวจสอบและ/หรือ กรรมการอิสระเป็นผู้ให้ความเห็นเกี่ยวกับราคาอัตราค่าตอบแทน รวมทั้งความจำเป็นและความเหมาะสมของรายการนั้นด้วย หากมีรายการใดที่เกิดขึ้นกับบุคคลที่อาจมีความขัดแย้งทางผลประโยชน์ในอนาคต บริษัทจะปฏิบัติให้เป็นไปตามกฎ ประกาศ และ/หรือข้อบังคับของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และ/หรือตลาดหลักทรัพย์แห่งประเทศไทย โดยบริษัทอาจให้ผู้เชี่ยวชาญอิสระหรือผู้สอบบัญชีของบริษัทเป็นผู้ให้ความเห็นเกี่ยวกับรายการระหว่างกันดังกล่าว เพื่อนำไปใช้ประกอบการตัดสินใจของคณะกรรมการหรือผู้ถือหุ้นตามแต่กรณี ทั้งนี้ บริษัทจะเปิดเผยรายการระหว่างกันไว้ในแบบแสดงรายการข้อมูลประจำปี (แบบ56 – 1One Report) ของบริษัทและหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบจากผู้สอบบัญชีของบริษัท
แนวทางของบริษัทในการป้องกันความขัดแย้งทางผลประโยชน์ : คือ
บริษัทในกลุ่มทั้งบริษัทย่อยและบริษัทที่ภายใต้การควบคุมเดียวกันที่ดำเนินธุรกิจเหมือนหรือคล้ายคลึงกับบริษัท ทางบริษัทได้มีการปรับโครงสร้างกลุ่มบริษัทโดยการรวมมาไว้ภายใต้ Nutrition เพื่อให้เกิดความชัดเจนในการทำธุรกิจและไม่เกิดการแข่งขัน โดยคำนึงถึงประโยชน์สูงสุดของบริษัท
คณะกรรมการตรวจสอบ และ/หรือคณะกรรมการบริษัทที่มีคณะกรรมการตรวจสอบเข้าร่วมพิจารณาให้ความเห็นเกี่ยวกับความจำเป็นและความเหมาะสมของรายการระหว่างกันเป็นรายไตรมาส ทั้งนี้บริษัทต้องเปิดเผยรายการระหว่างกันไว้ในหมายเหตุประกอบงบการเงินที่ได้รับการตรวจสอบและสอบทานจากผู้สอบบัญชีของบริษัท
ทรัพย์สินและราคาประเมิน
ทรัพย์สินและราคาประเมิน — บทนำ
ไม่มี