
การบริหารความเสี่ยง · 2025
หัวข้อในหมวดนี้5 หัวข้อ
นโยบายและแผนการบริหารความเสี่ยง
รายละเอียดนโยบายและแผน
บริษัท นูทริชั่น โปรเฟส จำกัด (มหาชน) (“บริษัท”) ได้ตระหนักถึงความสำคัญของการบริหารจัดการองค์กรที่ดี เพื่อขับเคลื่อนองค์กรให้มีการเติบโตและขยายธุรกิจอย่างมีเสถียรภาพ มีฐานะการเงินที่มั่นคงและสามารถสร้างผลตอบแทนให้แก่ผู้ถือหุ้นในระดับที่เหมาะสม ดังนั้น บริษัทจึงเห็นควรให้มีการนำระบบการบริหารความเสี่ยงมาปฏิบัติโดยมีกรอบการดำเนินงานและขั้นตอนการบริหารความเสี่ยงสอดคล้องกับหลักเกณฑ์ของ The Committee of Sponsoring Organizations of the Treadway Commission (COSO) ซึ่งเป็นมาตรฐานสากล เพื่อให้ผู้เกี่ยวข้องมีความเข้าใจหลักการบริหารความเสี่ยงและนำไปประยุกต์ใช้ได้อย่างเหมาะสม โดยแต่งตั้งคณะทำงานบริหารความเสี่ยงเพื่อควบคุมดูแลการดำเนินงานของบริษัทให้เป็นไปตามนโยบายการบริหารความเสี่ยงขององค์กร ดังนี้
กำหนดให้กระบวนการบริหารความเสี่ยง เป็นส่วนหนึ่งในการตัดสินใจ ในการกำหนดกลยุทธ์ การวางแผนงาน และการดำเนินงานของบริษัท ในระดับภาพรวมขององค์กร เพื่อให้สะท้อนนโยบายการบริหารจัดการ และการกำกับดูแลกิจการขององค์กร และส่งผลให้บรรลุวัตถุประสงค์องค์กร ทั้งในเชิงประสิทธิภาพและประสิทธิผลของงาน
กำหนดให้การบริหารความเสี่ยงถือเป็นความรับผิดชอบของพนักงานในทุกระดับชั้นขององค์กรที่ต้องตระหนักถึงความเสี่ยงที่มีในการปฏิบัติงานในหน่วยงานของตนและภาพรวมขององค์กร และบริหารความเสี่ยงด้านต่าง ๆ ให้อยู่ในระดับที่เหมาะสมหรือยอมรับได้ เพื่อให้องค์กรบรรลุวัตถุประสงค์ที่ต้องการ ตามกรอบวิสัยทัศน์ และพันธกิจขององค์กร
กำหนดให้เรื่องการบริหารความเสี่ยงเป็นส่วนหนึ่งในการสร้างสภาพแวดล้อมภายในองค์กรเพื่อเป็นพื้นฐานที่สำคัญในการปฏิบัติงาน เริ่มจากการให้ความรู้แก่พนักงานในองค์กรให้รู้จัก เข้าใจ และตระหนักเกี่ยวกับเรื่องความเสี่ยง และมีส่วนร่วมในการฝึกคิด วิเคราะห์ และคาดการณ์ถึงเหตุการณ์ หรือความเสี่ยงที่อาจจะเกิดขึ้น ให้อยู่ในระดับที่เหมาะสมหรือยอมรับได้
มุ่งส่งเสริมสนับสนุนและให้ความรู้ความเข้าใจในกระบวนการและแนวทางการบริหารความเสี่ยงแก่ผู้บริหารและพนักงานอย่างต่อเนื่อง เพื่อเป็นการปลูกฝังสร้างนิสัยให้บุคลากรทุกระดับได้ตระหนักถึงความสำคัญและความมีส่วนร่วมรับผิดชอบในการดำเนินการด้านบริหารความเสี่ยงขององค์กร ให้เป็นส่วนหนึ่งของวัฒนธรรมองค์กรที่นำไปสู่การสร้างมูลค่าเพิ่ม (Value Creation)
กำหนดให้ทุกหน่วยงานมีหน้าที่รับผิดชอบ ประเมินความเสี่ยง กำหนดตัวชี้วัดความเสี่ยงที่เกิดจากปัจจัยภายในและปัจจัยภายนอก พิจารณาจัดลำดับความสำคัญของความเสี่ยงที่มีอยู่ โดยการประเมินจากโอกาสที่จะเกิดแนวทางการป้องกันและบรรเทาความเสี่ยง ผลกระทบหรือความสูญเสียที่อาจจะเกิดขึ้น รวมถึงติดตามและประเมินผลการบริหารความเสี่ยงอย่างสม่ำเสมอเพื่อให้ทราบถึงการดำเนินการว่ามีความเหมาะสมและสามารถจัดการความเสี่ยงได้อย่างมีประสิทธิภาพหรือไม่ พร้อมทั้งจัดทำรายงานที่เกี่ยวกับความเสี่ยงตามกรอบการดำเนินงานและขั้นตอนการบริหารความเสี่ยง
กำหนดให้พนักงานเมื่อพบเห็นหรือรับทราบความเสี่ยงที่อาจจะมีผลกระทบต่อบริษัท จะต้องรายงานความเสี่ยงนั้นให้ผู้ที่เกี่ยวข้องรับทราบทันที เพื่อดำเนินการจัดการความเสี่ยงนั้นต่อไป
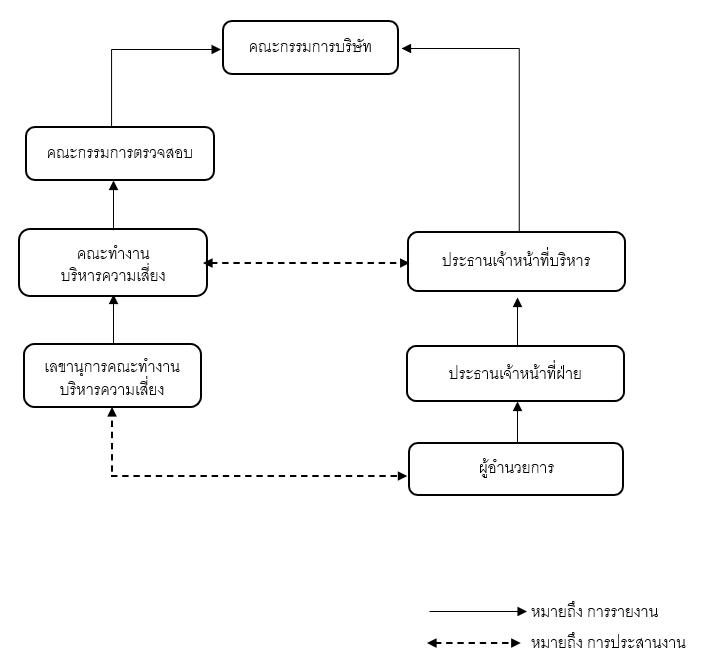
กำหนดให้องค์กรมีระบบสารสนเทศสำหรับรวบรวมข้อมูลและเหตุการณ์ที่ผ่านมาเพื่อให้เป็นฐานข้อมูลในการบริหารความเสี่ยงขององค์กร โดยสนับสนุนให้บุคลากรทุกระดับสามารถเข้าถึงข้อมูลได้ตามสิทธิ์ที่กำหนด เพื่อใช้ในการวิเคราะห์และประเมินเหตุการณ์ที่อาจเกิดขึ้น พร้อมระบุโอกาสที่จะเกิด และผลกระทบอย่างเหมาะสม ตลอดจนการจัดระบบการรายงานการบริหารความเสี่ยงให้ผู้บริหาร คณะทำงานบริหารความเสี่ยง คณะกรรมการตรวจสอบ และคณะกรรมการบริษัท เป็นไปอย่างมีประสิทธิภาพ
จัดสรรงบประมาณทั้งระดับฝ่ายและระดับภาพรวมขององค์กร เพื่อสนับสนุนการแก้ไขความเสี่ยงในส่วนที่สามารถดำเนินการได้ โดยพิจารณาลำดับความสำคัญตามผลกระทบต่อองค์กรเป็นหลัก เพื่อลดระดับความเสี่ยงให้ต่ำหรืออยู่ในระดับที่ยอมรับได้
โครงสร้างการบริหารความเสี่ยง
บริษัทมีโครงสร้างการบริหารความเสี่ยงขององค์กร ดังนี้
แผนการบริหารความเสี่ยง
บริษัทมีแผนการดำเนินการบริหารความเสี่ยงองค์กร ดังนี้
รายละเอียด | ปี 2568 |
| กุมภาพันธ์ |
| |
| |
| 8 พฤษภาคม |
| 4 สิงหาคม |
| 11 สิงหาคม |
| 4 พฤศจิกายน |
| 11 พฤศจิกายน |
รายละเอียด | ปี 2569 |
| 27 กุมภาพันธ์ |
| |
| |
| 11 พฤษภาคม |
| 3 สิงหาคม |
| 10 สิงหาคม |
| 4 พฤศจิกายน |
| 11 พฤศจิกายน |
รายละเอียด | ปี 2570 |
| กุมภาพันธ์ |
ปัจจัยความเสี่ยง — ภาพรวม
ปัจจัยความเสี่ยง — บทนำ
การลงทุนในหุ้นของบริษัท มีความเสี่ยง ก่อนตัดสินใจลงทุน ผู้ลงทุนควรศึกษาข้อมูลทั้งหมดในเอกสารฉบับนี้อย่างรอบคอบโดยเฉพาะอย่างยิ่งปัจจัยความเสี่ยงต่างๆ ซึ่งมีรายละเอียดตามที่ปรากฏด้านล่างนี้ โดยในการตัดสินใจลงทุนนั้น ผู้ลงทุนจะต้องศึกษาข้อมูลเกี่ยวกับธุรกิจและฐานะการเงินของบริษัท ตลอดจนข้อมูลเกี่ยวกับบริษัทด้วยตนเอง
ข้อความต่อไปนี้อธิบายถึงความเสี่ยงสำคัญที่อาจส่งผลกระทบในทางลบต่อธุรกิจ ฐานะทางการเงิน และมูลค่าหุ้นของบริษัท นอกจากนี้บริษัทอาจไม่ทราบถึงความเสี่ยงบางประการ และอาจมีความเสี่ยงอื่นที่ปัจจุบันบริษัทเชื่อว่าไม่มีนัยสำคัญ แต่ในอนาคตกลายเป็นความเสี่ยงที่มีนัยสำคัญ ซึ่งอาจส่งผลกระทบต่อการประกอบธุรกิจหรือโอกาสทางธุรกิจของบริษัท
นอกจากนี้ เอกสารฉบับนี้ยังมีข้อความที่เป็นการคาดการณ์ในอนาคต (Forward-Looking Statement) ซึ่งมีความเสี่ยงและความไม่แน่นอนผู้ลงทุนควรพิจารณาข้อความดังกล่าวด้วยความระมัดระวัง โดยผลการดำเนินงานที่เกิดขึ้นจริงอาจแตกต่างอย่างมีนัยสำคัญจากการประมาณการที่ระบุไว้ในข้อความที่เป็นการคาดการณ์ในอนาคต (Forward-Looking Statement) ดังกล่าว ซึ่งเป็นผลมาจากปัจจัยต่าง ๆ รวมถึงปัจจัยความเสี่ยงตามที่ระบุไว้ต่อไปนี้และที่ระบุไว้ในส่วนอื่นของเอกสารฉบับนี้
ความเสี่ยงต่อการดำเนินธุรกิจของบริษัท
บทนำ
ความเสี่ยงที่สำคัญและมีผลกระทบต่อบริษัท ประกอบด้วย ความเสี่ยงด้านกลยุุทธ์และการประกอบธุุรกิจ ความเสี่ยงด้านกฎระเบียบและกฎหมาย ความเสี่ยงด้านการบริหารจัดการและการปฏิบัติงาน ความเสี่ยงด้านการเงิน และความเสี่ยงการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
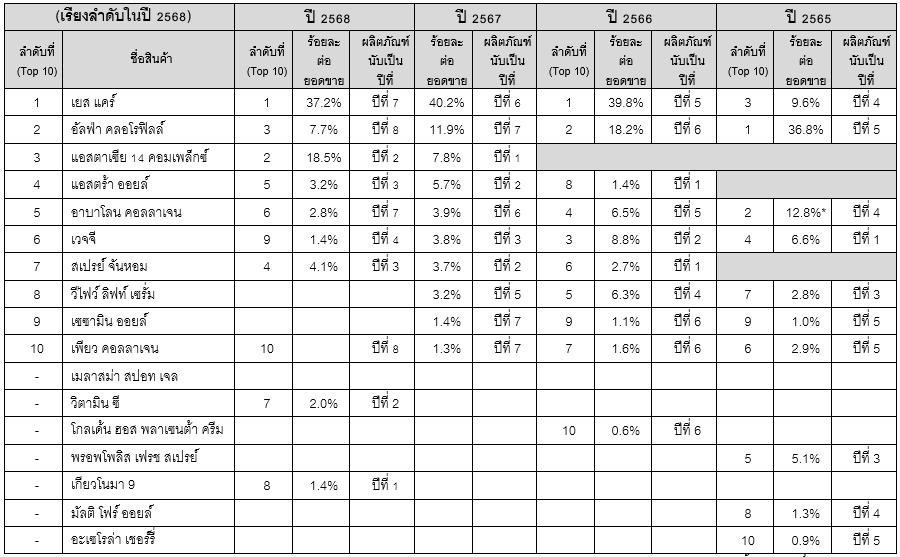
| ความเสี่ยงจากการกระจุกตัวของรายได้จากผลิตภัณฑ์หลักไม่กี่ชนิด | บริษัทจำหน่ายผลิตภัณฑ์เสริมอาหาร และเครื่องสำอาง โดยมีผลิตภัณฑ์ที่สร้างยอดขายสูงสุดคือ ผลิตภัณฑ์เสริมอาหาร Yes Care ภายใต้เครื่องหมายการค้า REALELIXI ผลิตภัณฑ์เสริมอาหาร Alfa Chlorophyll ภายใต้เครื่องหมายการค้า REALELIXI และผลิตภัณฑ์เสริมอาหารแอสตาเซีย 14 คอมเพล็กซ์ ภายใต้เครื่องหมายการค้า CMF โดยมียอดขายรวมกันสำหรับปี 2565 – 2568 เท่ากับร้อยละ 37.17 ร้อยละ 7.71 และร้อยละ 18.54 ของยอดขายรวม ตามลำดับดังนี้
| บริษัทอาจมีความเสี่ยงหากมีผลกระทบในทางลบเกิดขึ้นกับผลิตภัณฑ์ดังกล่าว โดยเฉพาะความผันผวนในยอดขายของผลิตภัณฑ์ดังกล่าวซึ่งขึ้นอยู่กับปัจจัยหลายประการที่อยู่นอกเหนือการควบคุมของบริษัท เช่น การเปลี่ยนแปลงพฤติกรรมและกระแสนิยมของผู้บริโภค ความนิยมต่อแบรนด์ที่ลดลง ภาวะการแข่งขันที่เพิ่มขึ้น ผลิตภัณฑ์ทดแทน การชะลอตัวของภาวะเศรษฐกิจ ตลอดจนการเผยแพร่ข้อมูลข่าวสารที่เป็นเท็จในทางลบต่อผลิตภัณฑ์ เป็นต้น ซึ่งอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน และฐานะทางการเงินของบริษัทได้ | เพื่อป้องกันความเสี่ยงนี้ บริษัทมีการทำการตลาดอย่างต่อเนื่องเพื่อสร้างการรับรู้ ความมั่นใจในแบรนด์และผลิตภัณฑ์เพื่อรักษายอดขายผลิตภัณฑ์และส่วนแบ่งทางการตลาดของบริษัท นอกจากนั้น บริษัทยังได้มีการพัฒนาผลิตภัณฑ์ใหม่เพิ่มเติมอย่างต่อเนื่องเพื่อเพิ่มความหลากหลายและกระจายความเสี่ยงจากการพึ่งพิงผลิตภัณฑ์ดังกล่าว โดย 1) บริษัทมีการออกผลิตภัณฑ์ใหม่อย่างสม่ำเสมอ เนื่องจากผลิตภัณฑ์เสริมอาหารแต่ละประเภทมี Product Life Cycle ที่แตกต่างกัน เพื่อที่ไม่ให้บริษัทมีการพึ่งพารายได้จากผลิตภัณฑ์ชนิดใดชนิดหนึ่งมากเกินไป รวมถึงจะมีการพัฒนาส่วนประกอบผลิตภัณฑ์เสริมอาหารให้ผู้บริโภคได้รับประโยชน์สูงสุด 2) บริษัทมีการจัดทำการตลาดเพื่อกระตุ้นยอดขาย และ 3) บริษัทใช้กลยุทธ์การขายร่วมในสินค้ากับบุคคลที่มีชื่อเสียง ศิลปิน ดารา นักร้อง นักแสดง หรืออินฟลูเอนเซอร์ โดยมีการแบ่งผลประโยชน์ร่วมกันเพื่อกระตุ้นยอดขาย เพื่อขยายฐานในการรับรู้ผลิตภัณฑ์ของบริษัท ซึ่งโดยรวม Product Life Cycle ของผลิตภัณฑ์ของบริษัทจะอยู่ในช่วง 2-3 ปี (วัดจากมูลค่าการขายร้อยละ 10 ขึ้นไป ต่อเนื่อง 2-3 ปี) ซึ่งตลอดช่วงระยะเวลาของ Product Life Cycle บริษัทจะพัฒนาสูตรใหม่ แต่เป็นผลิตภัณฑ์เดิม การพัฒนาสูตรโดยการเพิ่มสารสกัด หรือมีคุณสมบัติเพิ่มขึ้น เช่น สูตร Plus ต่าง ๆ เป็นต้น จึงส่งผลต่อผลิตภัณฑ์ของบริษัทที่ยังเป็นที่ยอมรับ ซึ่งอธิบาย Product Life Cycle ของผลิตภัณฑ์หลักที่มียอดขายร้อยละ 10 ขึ้นไปในปี 2568 ได้ดังนี้
| 737 · Other name: ความเสี่ยงจากการกระจุกตัวของรายได้จากผลิตภัณฑ์หลักไม่กี่ชนิด · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| การพึ่งพารายได้ขายจากช่องทางออนไลน์ | บริษัทมีรายได้ขายผลิตภัณฑ์ทั้งเสริมอาหารและเครื่องสำอางจากช่องทางออนไลน์ในประเภท Digital Marketing เป็นการขายผ่าน Social Media เช่น Facebook และ TikTok โดยการขายของช่องทาง Digital Marketing ตั้งแต่ปี 2565 – 2567 และปี 2568 อยู่ที่ร้อยละ 39.1 ร้อยละ 50.60 ร้อยละ 57.50 และร้อยละ 62.70 ของรายได้จากการขาย ตามลำดับ ด้วยกลยุทธ์ของบริษัทตั้งแต่ปี 2565 บริษัทมีการเน้นขายสินค้าผ่านช่องทางออนไลน์ โดยบริษัทมีช่องทางการขายจาก Facebook มากเป็นอันดับ 1 โดยแสดงสัดส่วนรายได้ของบริษัทปี 2565 – 2567 และปี 2568 ได้ดังนี้ (หน่วย : ร้อยละ)
| จากข้อมูลข้างต้นในปี 2565-2567 และ ปี 2568 แสดงให้เห็นว่าบริษัทพึ่งพาการขายในช่องทาง โดยเฉพาะแพลตฟอร์ม Facebook เป็นหลัก นอกจากนั้นในปี 2568 บริษัทมีการพึ่งพาช่องทาง TikTok ด้วย โดยบริษัทมีการขายผลิตภัณฑ์เสริมอาหารและเครื่องสำอางผ่านช่องทางออนไลน์ อาทิ เช่น แพลตฟอร์ม Facebook TikTok Lazada และ Shopee เป็นต้น โดยบริษัทเริ่มใช้กลยุทธ์ในการเน้นขายผลิตภัณฑ์ทั้งเสริมอาหารและเครื่องสำอางช่องทางออนไลน์ตั้งแต่ปี 2565 และมีการพัฒนาและต่อยอดจนถึงปัจจุบัน โดยในปี 2565 – 2568 บริษัทมีรายได้จากการขายช่องทางออนไลน์ คิดเป็นสัดส่วนร้อยละ 44.20 ร้อยละ 59.50 ร้อยละ 69.40 และร้อยละ 76.90 ของรายได้จากการขาย ตามลำดับ นอกจากนั้น การขายผ่านช่องทางออนไลน์ในช่องทางแพลตฟอร์ม Facebook คิดเป็นสัดส่วนเฉลี่ย 3 ปี ประมาณร้อยละ 62.4 ของรายได้จากการขายในช่องทางออนไลน์ ส่งผลให้บริษัทมีความเสี่ยงหากแพลตฟอร์มดังกล่าวไม่ได้รับความนิยม อาจส่งผลให้บริษัทสูญเสียรายได้ได้ แต่ด้วยพฤติกรรมของผู้บริโภคปัจจุบัน มีทางเลือกในการซื้อผลิตภัณฑ์ต่างๆ ของบริษัทมากขึ้น จากหลากหลายช่องทางมากขึ้น บริษัทพยายามขายสินค้าผ่านช่องทางต่างๆ เพื่อให้ครอบคลุมความต้องการของผู้บริโภคให้มากที่สุด ทั้งนี้เพื่อเป็นการลดการพึ่งพารายได้จากช่องทางใดช่องทางหนึ่งที่บริษัทได้เริ่มติดตามพฤติกรรมของผู้บริโภคอย่างสม่ำเสมอ นอกจากนั้นบริษัทได้ปฏิบัติการขายเชิงรุก รวมถึงให้บริการหลังการขายที่เริ่มต้นจากภายในออกไปสู่ภายนอกในการติดต่อลูกค้า เพื่อให้เกิดการซื้อซ้ำในผลิตภัณฑ์ของบริษัท จากการวิเคราะห์ฐานข้อมูลของลูกค้าของบริษัท | บริษัทมีแผนที่พยายามเพิ่มรายได้จากการขายผ่านช่องทางอื่น เพื่อลดการพึ่งพารายได้จากช่องทางออนไลน์โดยเฉพาะแพลตฟอร์ม Facebook โดยการขายผลิตภัณฑ์เน้นเป็นพิเศษในแต่ละช่องทาง เช่น ในช่องทาง TV Home Shopping ภายใต้ แบรนด์ ALOKAA (เอโลค่า) และในช่องทางร้านขายยา (OTC) ภายใต้แบรนด์ PNCP (พีเอ็นซีพี) เป็นต้น | 737 · Other name: การพึ่งพารายได้ขายจากช่องทางออนไลน์ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการพึ่งพาผู้นำเสนอสินค้า (Presenter) ในการนำเสนอสินค้าผลิตภัณฑ์เสริมอาหารที่เป็นรายได้หลักของบริษัท | บริษัทประกอบธุรกิจผลิตและจัดจำหน่ายผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ซึ่งต้องทำกิจกรรมทางการตลาดเพื่อให้เป็นที่รู้จักกับกลุ่มลูกค้าในวงกว้าง โดยบริษัทจะต้องมีการว่าจ้างผู้นำเสนอสินค้าเพื่อนำเสนอสินค้าของบริษัท โดยบริษัทคัดเลือกผู้นำเสนอสินค้าที่สามารถสื่อถึงผลิตภัณฑ์ของบริษัทได้ ซึ่งลูกค้าจดจำภาพลักษณ์ของผู้นำเสนอสินค้า จากลักษณะการเป็นตัวแทนของผลิตภัณฑ์นั้น ๆ ซึ่งจากการที่บริษัทพึ่งพาผู้นำเสนอสินค้า (Presenter) เป็นหลัก | บริษัทจึงมีความเสี่ยงหากต่อมาผู้นำเสนอสินค้าดังกล่าวมีชื่อเสียงในทางลบจะส่งผลกระทบต่อผลิตภัณฑ์ของบริษัทด้วย นอกจากนั้นหากผู้นำเสนอสินค้าของผลิตภัณฑ์หลักของบริษัทสามารถสื่อหรือเป็นตัวแทนของผลิตภัณฑ์นั้น ๆ ได้เป็นอย่างดีแต่เนื่องจากอายุสัญญาเป็นการต่อสัญญาปีต่อปีหากผู้นำเสนอสินค้าดังกล่าวไม่ต่อสัญญากับบริษัทอาจส่งผลกระทบต่อรายได้ของบริษัทด้วยเช่นกัน ซึ่งบริษัทมีผลิตภัณฑ์ในกลุ่มเสริมอาหารที่เป็นรายได้หลักของบริษัท โดยผลิตภัณฑ์เสริมอาหารชนิดหนึ่ง ได้แก่ ผลิตภัณฑ์เยสแคร์ (Yes Care) โดยมีนางสาวจีรนันท์ มะโนแจ่ม หรือชื่อที่เรียกกันในวงการนักแสดงว่าคุณยุ้ย จีรนันท์ ซึ่งเป็นผู้นำเสนอสินค้า (Presenter) โดยบริษัทมีรายได้ในปี 2568 คิดเป็นสัดส่วนร้อยละ 37 และในปี 2566-2567 คิดเป็นสัดส่วนร้อยละ 40 ของรายได้จากการขาย (ด้วยสัดส่วนเดียวกันทั้งสองปี) ส่วนรายได้ในปี 2565 คิดเป็นสัดส่วนร้อยละ 10 ของรายได้จากการขาย ซึ่งรายได้ของผลิตภัณฑ์ดังกล่าวอย่างมีนัยสำคัญต่อบริษัทในปี 2566 - 2568 นอกจากนั้น บริษัทยังมีผลิตภัณฑ์แอสตาเซีย 14 คอมเพล็กซ์ (Astaxia 14 Complex) โดยมีนายศิวัฒน์ โชติชัยชรินทร์ หรือชื่อที่เรียกกันในวงการนักแสดงว่าคุณซี-ศิวัฒน์ ซึ่งเป็นผู้นำเสนอสินค้า (Presenter) โดยบริษัทมีรายได้ใน ปี 2568 คิดเป็นสัดส่วนร้อยละ 19 ของรายได้จากการขาย ซึ่งรายได้จากการขายของผลิตภัณฑ์ Astaxia 14 Complex ถือว่ามีนัยสำคัญต่อบริษัทด้วยเช่นกัน โดยผลตอบรับในกลุ่มลูกค้าถือว่าเป็นไปตามเป้าหมาย ซึ่งบริษัทสามารถประเมินได้ว่าสิ่งที่บริษัทได้นำเสนอไปตรงกับความต้องการของกลุ่มลูกค้าหรือไม่ ถ้าผลลัพธ์เป็นไปตามเป้าบริษัทจะต่อสัญญาให้เป็นผู้นำเสนอสินค้า ถ้าไม่ตรงตามเป้าหมายบริษัทจะสรรหาผู้นำเสนอสินค้ารายใหม่ | บริษัทป้องกันความเสี่ยงโดยว่าจ้างผู้นำเสนอสินค้า (Presenter) โดยบริษัทมีปัจจัยสำหรับการพิจารณาคัดเลือกผู้นำเสนอสินค้า ดังนี้ (1) มีบุคคลิกภาพ (Character) ตรงกับกลุ่มลูกค้า (2) มีฐานลูกค้าตรงกับกลุ่มเป้าหมายของสินค้าของบริษัทและมีช่องทางการจำหน่ายเป็นของตนเอง (3) มีรูปแบบการนำเสนอตรงต่อการนำไปใช้งานของสินค้าของบริษัท (4) ได้รับความนิยมทางการตลาดเป็นที่รู้จักของสังคม (5) มีภาพลักษณ์ที่ดีและเหมาะสม ทั้งนี้ในการต่อสัญญาผู้นำเสนอสินค้า (Presenter) บริษัทพิจารณาเป็นปีต่อปี เพื่อประเมินผลการตอบรับของกลุ่มลูกค้า อย่างไรก็ตาม บริษัทได้ต่อสัญญากับผู้นำเสนอสินค้า (Presenter) ของผลิตภัณฑ์หลักต่อเนื่องทุกปีจนถึงปัจจุบันตั้งแต่เริ่มทำสัญญาเมื่อ พฤษภาคม 2565 | 737 · Other name: ความเสี่ยงจากการพึ่งพาผู้นำเสนอสินค้า (Presenter) ในการนำเสนอสินค้าผลิตภัณฑ์เสริมอาหารที่เป็นรายได้หลักของบริษัท · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการโฆษณาผลิตภัณฑ์เสริมอาหารเกินจริงจากที่ขออนุญาตจากสำนักงานคณะกรรมการอาหารและยา และการควบคุมการสื่อสารและการโฆษณาผลิตภัณฑ์ | บริษัทประกอบธุรกิจผลิตและขายผลิตภัณฑ์เสริมอาหารซึ่งผลิตภัณฑ์ของบริษัทในกลุ่มเสริมอาหาร ซึ่งจัดอยู่ในประเภทอาหารได้มีข้อกำหนดเรื่องคุณภาพหรือมาตรฐาน ตามพระราชบัญญัติอาหาร พ.ศ. 2522 (และที่แก้ไขเพิ่มเติม) (“พ.ร.บ. อาหาร”) และประกาศกระทรวงสาธารณสุขอื่นที่เกี่ยวข้อง บริษัทจึงต้องดำเนินการควบคุมและปฏิบัติภายใต้ข้อบังคับต่าง ๆ ทั้ง การขออนุญาตผลิต รวมทั้งปฏิบัติตามข้อบังคับเกี่ยวกับการใช้ฉลากและการโฆษณาที่ถูกต้อง ซึ่งบริษัทได้ดำเนินการขออนุญาตและจดทะเบียนผลิตภัณฑ์ทั้งหมดครบถ้วนแล้ว สำหรับการโฆษณาผลิตภัณฑ์ของบริษัท บริษัทได้มีการลงทุนในด้านการโฆษณาที่หลากหลายในหลายช่องทางตามกลยุทธ์ทางการตลาดของบริษัท อาทิเช่น การโฆษณาทางโทรทัศน์ หรือการใช้ผู้นำเสนอขายสินค้า (Presenter) เพื่อให้สินค้าของบริษัทเป็นที่รู้จักอย่างแพร่หลาย โดยเฉพาะการโฆษณาสำหรับแพลตฟอร์มออนไลน์ ได้แก่ Facebook และ TikTok เป็นต้น เพื่อให้ผลิตภัณฑ์ของบริษัทได้เข้าถึงผู้บริโภคกลุ่มเป้าหมายจากการโฆษณา (ยิง Ads.) | การโฆษณาดังกล่าวอาจมีความเสี่ยงที่จะโฆษณาข้อมูล หรือชี้แจงคำเตือนไม่เพียงพอ หรือทำให้เข้าใจผิดในการอวดอ้างคุณสมบัติเกินจริง ซึ่งบริษัทได้มีการว่าจ้างพรีเซ็นเตอร์ หรือ อินฟลูเอ็นเซอร์ ตามที่ตกลงกันทั้ง 2 ฝ่าย เพื่อช่วยในการนำเสนอผลิตภัณฑ์ของบริษัท รวมถึงการขายสินค้าในช่องทางออนไลน์ซึ่งบริษัทมีการเปิดเพจFacebookและบัญชีทางการ(Official Account) ได้แก่ TkTok , Shopee, Lazada และ Line รวมกันแล้วประมาณหนึ่งพันเพจFacebookและบัญชีทางการ(Official Account) ซึ่งด้วยจำนวนเพจFacebookcและบัญชีทารงการ(Official Account) ที่มีหลายช่องทาง จึงส่งผลให้ในการปฏิบัติตามขั้นตอนการโฆษณาของพนักงานของบริษัทและการสื่อสารไปยังพรีเซ็นเตอร์หรืออินฟลูเอ็นเซอร์เพื่อปฏิบัติตามข้อกำหนดในการโฆษณาอาจไม่ครอบคลุมทุกช่องทางบนแพลตฟอร์มออนไลน์ของบริษัท จึงมีความเสี่ยงที่บริษัทอาจถูกเรียกค่าปรับและถูกระงับการโฆษณาจาก อย. ได้ โดยที่ผ่านมาตั้งแต่ปี 2565 – 2568 บริษัทได้รับจดหมายสั่งระงับการโฆษณาจำนวน 36 ฉบับ [ในปี 2564 บริษัทไม่ได้รับจดหมายจาก อย.ในการสั่งระงับการโฆษณา หรือการเรียกให้เสียค่าปรับแต่อย่างใด เนื่องจากในปี 2564 บริษัทไม่ได้เน้นช่องทางการขายออนไลน์ (ปี 2564 บริษัทมีรายได้ในช่องทางออนไลน์ร้อยละ 15 โดยสาเหตุที่บริษัทได้รับจดหมายถูกสั่งระงับการโฆษณาซึ่งเกิดจากความเข้าใจว่าการโฆษณาที่มีการกล่าวอ้างสรรพคุณไม่ต้องขออนุญาต ซึ่งเป็นความเข้าใจที่ไม่ถูกต้อง และเป็นโพสต์เก่าที่ยังคงค้างอยู่ในระบบ ซึ่งในการระงับการโฆษณาดังกล่าวประมาณ 65% เป็นการโฆษณาผลิตภัณฑ์ เยส แคร์ และการโฆษณาที่สั่งระงับมาจากช่องทางเพจFacebook โดยสรุปได้ ดังนี้
| บริษัทได้กำหนดให้การโฆษณาทุกครั้งในทุกช่องทางจะต้องมีการขออนุญาตจากสำนักงานคณะกรรมการอาหารและยาให้เรียบร้อยก่อนที่จะเผยแพร่ โดยบริษัทได้มีการยื่นคำขออนุญาตโฆษณาอาหาร ผ่านระบบ e-submission เพื่อความสะดวกและรวดเร็วในการยื่นเอกสาร จึงสรุปได้ว่า ณ ปัจจุบันบริษัทได้ขออนุญาตโฆษณาอาหาร (ฆอ.) ของทุกรูปแบบ อันได้แก่ การขายสินค้าในช่องทางอินเทอร์เน็ต และการโฆษณาขายสินค้าในช่องทางโทรทัศน์ (TV Home Shopping) ซึ่งเป็นช่องทางการขายแบบออฟไลน์ ตลอดจนการขอโฆษณารายผลิตภัณฑ์อีกด้วยเช่นกัน (By Product) และปัจจุบันบริษัทกำหนดคู่มือการปฏิบัติงานเรื่องการผลิตสื่อโฆษณาและการควบคุมการปฏิบัติงานในการทำ Content เพื่อให้เป็นไปตามประกาศ อย. แล้ว และตั้งแต่ปลายเดือนพฤศจิกายน 2567 จนถึงปัจจุบัน บริษัทไม่ได้รับจดหมายจาก อย. ในเรื่องที่เกี่ยวกับโฆษณาแต่อย่างใด ส่วนกรณีที่เป็นข่าวคำเตือนในเว็บไซต์ของอย. เกี่ยวกับผลิตภัณฑ์เสริมอาหาร เยส แคร์ (Yes Care) โดยปรากฏเป็นข่าวคำเตือนในเว็บไซต์ของสำนักงานคณะกรรมการอาหารและยา (“อย.”) เกี่ยวกับคำเตือนในเรื่องการโฆษณาคุณประโยชน์ คุณภาพ หรือสรรพคุณของอาหารอันเป็นเท็จของผลิตภัณฑ์เสริมอาหาร “เยส แคร์ (Yes Care)” ลงวันที่ 20 สิงหาคม 2567 ทางบริษัทได้ตรวจสอบพบว่าเป็นเพจFacebookปลอม และบริษัทไม่ได้รับเอกสารใด ๆ จากหน่วยงานราชการที่แจ้งว่าบริษัททำผิด ทั้งนี้บริษัทได้พยายามสอบถามไปยังหน่วยงานเกี่ยวกับจดหมายที่จะส่งมายังบริษัทเพื่อให้บริษัทดำเนินการให้เรียบร้อย แต่บริษัทไม่ได้รับจดหมายจากหน่วยงานราชการแต่อย่างใด สำหรับข้อความที่มีการแจ้งเตือนบนเว็บไซต์ของอย. ดังกล่าวบริษัทได้ดำเนินการแจ้งเรื่องหรือรายงาน (Report) ไปยังแพลตฟอร์มออนไลน์แล้วสำหรับเพจFacebookที่เป็นของบุคคลภายนอก ส่วนข้อความที่แสดงบนสื่อโฆษณาของแพลตฟอร์มออนไลน์ของบริษัทก็ยังมีข้อความเหมือนกับที่อย.แจ้งเตือนบริษัทด้วย จากการที่ยังมีข้อความที่เป็นข่าวคำเตือนฯคงค้างอยู่ ส่งผลให้ข้อความก็ยังมีข้อความที่อาจไม่เป็นไปตามข้อกำหนดของ อย. โดยบริษัทได้ดำเนินการลบหรือปิดกั้นการมองเห็น (Clean Page) แล้วบนช่องทางเพจFacebook และบัญชีทางการ (Official Account) บนแพลตฟอร์ม Tik Tok , Shopee, Lazada และ Line แล้ว โดยบริษัทได้กำหนดให้มีการรายงานให้ที่ประชุมคณะกรรมการบริษัททราบถึงการดำเนินการลบหรือปิดกั้นการมองเห็น (Clean Page) ทุกรายไตรมาส นอกจากนั้น หากมีผู้ร้องเรียนไปยัง อย. เกี่ยวกับการโฆษณาผลิตภัณฑ์เสริมอาหารเกินจริง อาจส่งผลกระทบต่อชื่อเสียงของบริษัท ซึ่งอาจทำให้ผู้บริโภคชะลอคำสั่งซื้อ และส่งผลกระทบต่อรายได้ของบริษัทโดยเฉพาะผลิตภัณฑ์เยส แคร์ (Yes Care) ซึ่งมีรายได้ในปี 2565 – 2568 เท่ากับร้อยละ 9.60 ร้อยละ 39.80 ร้อยละ 40.20 และร้อยละ 37.20 ของรายได้จากการขาย ตามลำดับ ซึ่งหากบริษัทถูกสั่งระงับการผลิตผลิตภัณฑ์ เยส แคร์ จากการที่บริษัทถูกร้องเรียนไปยัง อย. และ อย. สั่งระงับการผลิต โดยกรณีที่เลวร้ายที่สุด (Worst Case) บริษัทจะสูญเสียรายได้จากการจำหน่ายผลิตภัณฑ์ เยส แคร์ ประมาณร้อยละ 37.2 ของรายได้จากการขายรวมของบริษัทซึ่งไม่ส่งผลให้บริษัทมีผลขาดทุน อย่างไรก็ตาม บริษัทมีแผนในการพัฒนาและออกผลิตภัณฑ์ใหม่อย่างต่อเนื่อง เพื่อทดแทนผลิตภัณฑ์ เยส แคร์ ที่บริษัทอาจถูกระงับการผลิต อย่างไรก็ตามบริษัทได้ตระหนักและมีมาตรการในการควบคุมและติดตาม ดังนี้
สำหรับมาตรการในการตรวจติดตามบริษัทได้ดำเนินการอย่างต่อเนื่องเพื่อให้เป็นไปตามมาตรการการควบคุมที่บริษัทกำหนดไว้ตลอดกระบวนการเพื่อป้องกันการโฆษณาผลิตภัณฑ์เสริมอาหารเกินจริงจากที่ขออนุญาตจากสำนักงานคณะกรรมการอาหารและยา อันประกอบด้วย 1) การดำเนินการและการควบคุมเพื่อการโฆษณาและการขออนุญาตตามระเบียบปฏิบัติเรื่องการโฆษณา-ฉบับปรับปรุง ซึ่งได้รับการอนุมัติจากที่ประชุมคณะกรรมการบริษัทครั้งที่ 2/2568 เมื่อวันที่ 13 กุมภาพันธ์ 2568 โดยกำหนดให้ในการจัดทำข้อมูลเพื่อนำเสนอสื่อโฆษณาจะต้องเป็นไปตามประกาศ อย. โดยกำหนดให้มีผู้ตรวจสอบความถูกต้องอีกครั้งสำหรับคำหรือข้อความก่อนดำเนินการยื่นคำขออนุญาตโฆษณา และ 2) การควบคุมเมื่อได้รับอนุญาตแล้ว (เพื่อให้เป็นไปตามที่ได้ขออนุญาตไว้) โดยบริษัทกำหนดขั้นตอนการทำงานเรื่องการควบคุมการปฏิบัติงานในการทำ Content เพื่อให้เป็นไปตามประกาศสำนักงานคณะกรรมการอาหารและยา-ฉบับปรับปรุง ซึ่งได้รับการอนุมัติจากที่ประชุมคณะกรรมการบริษัทครั้งที่ 1/2568 เมื่อวันที่ 13 มกราคม 2568) โดยกำหนดให้ผู้ที่ได้รับมอบหมาย ได้มีการสื่อสารกับผู้รับงานเพื่ออธิบายเกี่ยวกับ Script Content ให้ผู้รับงานลงนามตามบทสรุป Script Content เพื่อรับทราบและปฏิบัติตามบทสรุปที่บริษัทได้ตรวจสอบแล้ว ซึ่งเป็นการแจ้งให้ผู้รับงานทราบปฏิบัติตาม โดยมอบหมายให้ผู้ตรวจสอบภายในตรวจการปฏิบัติตามระบบการควบคุมภายในของ 2 เรื่องดังกล่าว | 737 · Other name: ความเสี่ยงจากการโฆษณาผลิตภัณฑ์เสริมอาหารเกินจริงจากที่ขออนุญาตจากสำนักงานคณะกรรมการอาหารและยา และการควบคุมการสื่อสารและการโฆษณาผลิตภัณฑ์ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงในการพบเพจFacebook บนสื่อสังคมออนไลน์ หรือเจ้าของบัญชีปลอม หรือตรวจพบสินค้าถูกลอกเลียนแบบ | บริษัทมีการขายสินค้าทั้งผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ผ่านช่องทางออนไลน์ ในหลายช่องทางการขาย อาทิ เช่น Facebook, Lazada, Shopee และ TikTok เป็นต้น ซึ่งบริษัทมีรายได้ขายจากช่องทางออนไลน์ตั้งแต่ปี 2565 – 2568 คิดเป็นร้อยละ 44.26 ร้อยละ 59.27 ร้อยละ 69.43 และร้อยละ 76.92 ของรายได้จากการขาย ตามลำดับ ซึ่งบริษัทก็ได้รับข้อร้องเรียนจากผู้บริโภค และการตรวจสอบเองของบริษัท เกี่ยวกับเพจFacebookหรือเจ้าของบัญชีปลอม และสินค้าของบริษัทที่ถูกลอกเลียนแบบ | บริษัทอาจได้รับผลกระทบจากการมีสื่อสังคมทางออนไลน์ปลอม หรือตรวจพบสินค้าถูกลอกเลียนแบบ ส่งผลต่อภาพลักษณ์ของบริษัทรวมถึงแบรนด์ผลิตภัณฑ์ทั้งเสริมอาหารและเครื่องสำอาง | บริษัทมีการป้องกันความเสี่ยงด้วยวิธีการดังต่อไปนี้ โดยบริษัทจัดทำขั้นตอนการทำงาน เรื่อง แนวทางดำเนินการเกี่ยวกับเพจFacebookปลอมและบัญชีปลอมบนแพลตฟอร์ม Tik Tok, Shopee , Lazada และ Line หรือตรวจพบสินค้าถูกลอกเลียนแบบ โดยมีเนื้อหาสำคัญ คือ กรณีที่พบบริษัทจะรายงาน (Report) ต่อช่องทางการขายแต่ละช่องทางการขาย โดยในการรายงานในแต่ละช่องทางการขายเพื่อแจ้งว่าบริษัทพบเจ้าของบัญชีปลอม (Tik Tok , Shopee , Lanada และ Line) เพจFacebookปลอม หรือสินค้าปลอม และบริษัทได้ส่งเอกสารให้ทางช่องทางการขายแต่ละช่องทางเพิ่มเพื่อยืนยันว่าเพจFacebookของบริษัทหรือบัญชีของบริษัทเป็นของแท้ ซึ่งปัจจุบันบริษัทไม่พบเพจFacebookปลอมและเจ้าของบัญชีปลอมบนแพลตฟอร์ม Shopee และ Lazada ส่วนมาตรการในการติดตาม โดยพนักงานผู้ปฏิบัติงานมีการติดตามเพจFacebookปลอมหรือเจ้าของบัญชีปลอมทุกสัปดาห์ และรายงานการติดตามทุกเดือนในการประชุมคณะกรรมการบริหาร ในกรณีช่องทางแพลตฟอร์ม Facebook ที่เป็นการสั่งซื้อโดยไม่ผ่านส่วนกลางของแต่ละแพลตฟอร์ม บริษัทจะมอบหมายให้พนักงานของบริษัททำการสั่งซื้อสินค้าจากเพจFacebookปลอมเหล่านั้น เพื่อรวบรวมหลักฐานการสั่งซื้อ ผู้ขาย ผู้ส่งสินค้า ผู้รับเงิน รวมถึงเมื่อได้รับสินค้ามาแล้วจะส่งสินค้าให้ฝ่ายพัฒนาผลิตภัณฑ์ใหม่ (New Product Development) ทำการตรวจสอบว่าเป็นสินค้าของบริษัทจริงหรือไม่ ถ้าของปลอมจะมีการรวบรวมหลักฐานหลังจากนั้นจะดำเนินคดีทาง | 737 · Other name: ความเสี่ยงในการพบเพจFacebook บนสื่อสังคมออนไลน์ หรือเจ้าของบัญชีปลอม หรือตรวจพบสินค้าถูกลอกเลียนแบบ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการแข่งขันสูงในตลาดผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง | ในธุรกิจผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง อาจประกอบด้วย โรงงานรับจ้างผลิต ผู้จัดจำหน่ายทั้งที่มีโรงงานผลิตเป็นของตนเองหรือจ้างผลิต และผู้นำเข้าสินค้าจากต่างประเทศ เป็นต้น โดยปัจจุบันมีศิลปิน ดารา นักร้อง นักแสดง หรือบุคคลที่มีชื่อเสียง หรืออินฟลูเอนเซอร์ (Influencer) ที่จำหน่ายผลิตภัณฑ์เสริมอาหารและเครื่องสำอางเป็นจำนวนมากทั้งที่เป็นเจ้าของผลิตภัณฑ์เองหรือรับจ้างโฆษณาสินค้าก็ตาม ส่งผลให้ธุรกิจผลิตภัณฑ์เสริมอาหารมีการแข่งขันสูง นอกจากนั้นยังมีสินค้าทดแทนที่มีลักษณะเดียวกัน หรือมีคุณสมบัติใกล้เคียงกันที่มีจำหน่ายในตลาดเสริมอาหารและเครื่องสำอางเป็นจำนวนมากด้วยตราสินค้าที่หลากหลาย นอกจากนั้นช่องทางในการรับรู้ข้อมูลข่าวสารหรือการศึกษาคุณสมบัติของผลิตภัณฑ์เสริมอาหารมีช่องทางการรับรู้ข่าวสารอย่างกว้างขวาง รวดเร็ว และสะดวกสบายทำให้ผู้บริโภคมีทางเลือกมากขึ้น ดังนั้นผู้ผลิตและผู้จำหน่ายสินค้าต้องพัฒนาผลิตภัณฑ์ให้ทันกับความนิยมและความต้องการของผู้บริโภคได้ทันเวลา เพื่อให้สามารถชนะคู่แข่งได้ในอุตสาหกรรมผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง | หากบริษัทไม่สามารถพัฒนาผลิตภัณฑ์ใหม่ให้ตรงตามความต้องการของผู้บริโภคที่เปลี่ยนแปลงไป หรือการรักษามาตรฐานของคุณภาพสินค้าไว้ได้ อาจส่งผลให้บริษัทไม่สามารถรักษาฐานลูกค้าเดิมเพื่อให้เกิดการซื้อซ้ำไว้ได้ นอกจากนั้นบริษัทอาจไม่มีลูกค้าใหม่เพิ่มเติม ซึ่งอาจส่งผลกระทบต่อกำไรของบริษัทได้ในระยะยาว ซึ่งการประกอบธุรกิจผลิตภัณฑ์เสริมอาหาร สามารถแบ่งออกเป็น 3 ประเภท (1) ผลิต (2) จัดจำหน่าย (3) ผลิตและจัดจำหน่าย โดย NUT ประกอบธุรกิจผลิตและจัดจำหน่ายผลิตภัณฑ์เสริมอาหารซึ่งเป็นรายได้หลักของบริษัท อ้างอิงข้อมูลจากกรมโรงงาน อ้างอิงจากรหัส TSIC 21001 ณ วันที่ 31 ธันวาคม 2568 มีจำนวนโรงงานที่สามารถผลิตยาและผลิตภัณฑ์เสริมอาหาร มีจำนวนทั้งหมด 376 โรงงาน ส่วนธุรกิจเครื่องสำอาง สามารถแบ่งออกเป็น 3 ประเภท (1) ผลิต (2) จัดจำหน่าย (3) ผลิตและจัดจำหน่าย ด้วยเช่นกัน โดยทาง NUT ประกอบธุรกิจผลิตและจัดจำหน่ายผลิตภัณฑ์เครื่องสำอาง อ้างอิงจาก บทวิเคราะห์ธุรกิจขายเครื่องสำอาง จาก Krungthai Compass ณ วันที่ 14 พฤศจิกายน 2567 มีผู้ประกอบการเครื่องสำอางประจำปี 2568 มากกว่า 9,000 บริษัท ซึ่งปัจจุบันมีผู้ประกอบการเข้ามาในธุรกิจนี้เพิ่มมากขึ้นเพราะใช้เงินลงทุนไม่สูงหรืออาจใช้วิธีการจ้างโรงงานผลิต จึงส่งผลต่อจำนวนคู่แข่งในตลาดผลิตภัณฑ์เสริมอาหารและเครื่องสำอางที่มีจำนวนมาก | บริษัทตระหนักถึงความเสี่ยงดังกล่าว จึงให้ความสำคัญกับคุณภาพของผลิตภัณฑ์และการพัฒนาผลิตภัณฑ์ใหม่ให้เหมาะสมกับลูกค้าแต่ละกลุ่ม โดยบริษัทมีฝ่ายพัฒนาผลิตภัณฑ์ใหม่ (New Product Development) ในการพัฒนาผลิตภัณฑ์เพื่อให้สอดคล้องกับความต้องการของลูกค้าเป้าหมายตามการศึกษาข้อมูลลูกค้าของฝ่ายขายและข้อมูลการตลาด การศึกษาคู่แข่งขันและอุตสาหกรรม การประชุมทีมกับผู้บริหาร เพื่อให้ได้ผลิตภัณฑ์ที่สามารถตอบสนองความต้องการของผู้บริโภคมากขึ้น และบริษัทมีการพัฒนาผลิตภัณฑ์ใหม่เข้าสู่ตลาดอย่างต่อเนื่อง เพื่อลดการพึ่งพิงผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่ง และมีการนำผลิตภัณฑ์ที่พัฒนาใหม่ไปประกวดในเวทีต่างประเทศ และนำผลรางวัลที่ได้รับมาประชาสัมพันธ์ร่วมกับผลิตภัณฑ์ที่มีส่วนเกี่ยวข้องกับงานวิจัยดังกล่าว เพื่อเพิ่มความเชื่อมั่นและสร้างการรับรู้ของลูกค้า โดยล่าสุดบริษัทได้รับรางวัลเหรียญเงินจากเวทีระดับนานาชาติ จากประเทศสวิตเซอร์แลนด์ ในงาน The 49th International Exhibition of Inventions Geneva ณ กรุงเจนีวา ในรางวัลงานวิจัย Yes Care ผลิตภัณฑ์เสริมอาหารที่บำรุงดวงตาและสายตา เป็นกระบวนการสกัดดอกดาวเรือง ซึ่งได้ผ่านการทดสอบทัศนมาตรกับจักษุแพทย์ นอกจากนี้การเพิ่มช่องทางการจัดจำหน่ายเพื่อให้สินค้าเข้าถึงผู้บริโภคได้ง่าย การโฆษณาตามสื่อต่าง ๆ รวมถึงการเลือกผู้นำเสนอสินค้าที่เป็นที่รู้จักและเข้าถึงกลุ่มเป้าหมาย เพื่อให้สินค้าเป็นที่รู้จักมากขึ้น โดยบริษัทยังมีกลยุทธ์การตลาดแบบผลิตภัณฑ์ที่เป็นตราสินค้าร่วม หรือ Co-Brand ซึ่งเป็นการสร้างแบรนด์ใหม่ร่วมกับคู่สัญญา และร่วมกันทำการตลาดและแบ่งผลประโยชน์ร่วมกัน เช่น ผลิตภัณฑ์เสริมอาหาร Astaxia 14 ภายใต้เครื่องหมายการค้า CMF เป็นต้น ซึ่งถือเป็นการร่วมมือกัน (Collaboration) กับพันธมิตรที่เป็นผู้นำเสนอสินค้า (Presenter) เพื่อเป็นการกระตุ้นยอดขายของบริษัทให้เติบโตขึ้น | 737 · Other name: ความเสี่ยงจากการแข่งขันสูงในตลาดผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการนำเสนอผลิตภัณฑ์ใหม่เข้าสู่ตลาดอาจไม่ประสบความสำเร็จ | ในกระบวนการพัฒนาผลิตภัณฑ์ใหม่ของบริษัทนั้น บริษัทต้องทดสอบความมีประสิทธิภาพและความปลอดภัยของผลิตภัณฑ์ อีกทั้ง ผลิตภัณฑ์ทั้งหมดของบริษัทต้องเป็นไปตามมาตรฐานที่กฎหมายและกฎระเบียบที่เกี่ยวข้องกำหนด เมื่อผลิตภัณฑ์ของบริษัทได้รับการพัฒนา ทดสอบ และอนุมัติโดยหน่วยงานที่เกี่ยวข้องแล้ว บริษัทอาจไม่สามารถสร้างผลตอบแทนจากการผลิต และทำการตลาดผลิตภัณฑ์ดังกล่าวได้ตามที่คาดไว้ ทำให้เกิดต้นทุนค่าเสียโอกาสในการผลิตผลิตภัณฑ์อื่น ๆ รวมทั้งสูญเสียโอกาสในการเพิ่มส่วนแบ่งการตลาดตามเป้าหมายของบริษัท | อาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ | บริษัทให้ความสำคัญกับการนำเสนอผลิตภัณฑ์ใหม่เข้าสู่ตลาดต่อการเติบโตของธุรกิจ บริษัทจึงมีแนวทางในการพัฒนาผลิตภัณฑ์ใหม่สู่ตลาดอย่างต่อเนื่อง ทั้งผลิตภัณฑ์เสริมอาหารและผลิตภัณฑ์เครื่องสำอางของบริษัทซึ่งเมื่อพัฒนาผลิตภัณฑ์สำเร็จในปี บริษัทมีทั้งที่ผลิตและจำหน่ายในปี และมีผลิตภัณฑ์ที่ไม่ได้ผลิตในปี สรุปได้ดังนี้
ส่วนผลิตภัณฑ์ที่บริษัทผลิตและจำหน่ายในปี 2565-2568 มีผลิตภัณฑ์ที่เป็น Hero Product ในแต่ละปีมีเพียงประมาณ 1-3 ผลิตภัณฑ์ ซึ่งบริษัทมีการดำเนินการตั้งแต่การรวบรวมข้อมูลความต้องการของลูกค้าโดยฝ่ายขาย การรวบรวมข้อมูลความต้องการของตลาดโดยฝ่ายการตลาด และนำข้อมูลที่ได้ดังกล่าวมาประชุมร่วมกับฝ่ายพัฒนาผลิตภัณฑ์ใหม่ (New Product Development หรือ NPD) เพื่อค้นหาปัญหาและการแก้ไข (Pain Point) ของเทรนด์สินค้า นอกจากนั้นยังได้มีการประชุมร่วมกันกับผู้บริหารเพื่อให้ได้แนวคิดเกี่ยวกับผลิตภัณฑ์ใหม่ ตลอดจนการวิเคราะห์ความเสี่ยงและการลงทุน เมื่อได้รับอนุมัติแล้วฝ่าย NPD จะเป็นผู้พัฒนาผลิตภัณฑ์ใหม่พร้อมกับคำนวณต้นทุนสินค้าที่กำหนด (Factory Price) เมื่อมีการพัฒนาผลิตภัณฑ์ใหม่ในเบื้องต้นแล้ว จะมีการประสานงานไปยังฝ่ายซัพพลายเชนเพื่อให้ทราบข้อมูลเกี่ยวกับเรื่องวัตถุดิบและกำลังการผลิต และประสานงานไปยังทีมออกแบบผลิตภัณฑ์ (Product Design) เพื่อให้การออกแบบผลิตภัณฑ์ตรงกับความต้องการของลูกค้า ในช่วงนี้จะมีการนำผลิตภัณฑ์ใหม่ที่พัฒนาได้ทดสอบกับกลุ่มลูกค้าเป้าหมายเพื่อรวบรวมข้อมูล ปรับปรุงผลิตภัณฑ์ และนำผลิตภัณฑ์ใหม่เข้าสู่ตลาด อีกทั้งบริษัทยังมีความสัมพันธ์อันดีกับคู่ค้า ซึ่งโดยปกติมีการแบ่งปันข้อมูลแนวโน้มของอุตสาหกรรมเป็นประจำ อย่างไรก็ตาม บริษัทตระหนักถึงความเสี่ยงดังกล่าว บริษัทมีฝ่ายพัฒนาผลิตภัณฑ์ใหม่ หรือ NPD ซึ่งได้รับข้อมูลจากแผนกขายและแผนกการตลาดเกี่ยวกับความต้องการของผู้บริโภค โดยการสำรวจความต้องการของผู้บริโภคทั้งทางโซเชียลมีเดีย และการสำรวจตลาด และส่งความต้องการไปยังฝ่ายพัฒนาผลิตภัณฑ์ใหม่เพื่อคิดค้นสูตรการผลิตและคำนวณต้นทุน เมื่อได้ผลิตภัณฑ์แล้วจะทำการทดลองกับผู้ใช้สินค้ากลุ่มเป้าหมายก่อนออกผลิตภัณฑ์ จากประสบการณ์ของบริษัทสามารถออกผลิตภัณฑ์ได้ทันตามความต้องการของตลาดในขณะนั้น นอกจากนี้ บริษัทกำหนดส่วนลดเพื่อลดราคาขายลงมาในระดับที่ไม่ต่ำกว่าราคาทุนแยกตามกลุ่มสินค้า โดยพิจารณาถึงความสามารถในการทำกำไร และผลการดำเนินงานของกิจการเป็นหลัก ซึ่งบริษัทมีการจัดทำแผนกิจกรรมส่งเสริมการขาย โดยกำหนดวัตถุประสงค์ เป้าหมาย ระยะเวลาการทำกิจกรรม โดยการอนุมัติตามตารางอำนาจอนุมัติและอำนาจดำเนินการ กรณีที่สินค้าตั้งแต่อายุ 3 เดือน เมื่อบริษัทเห็นว่าผลิตภัณฑ์ใดสามารถไปต่อได้ บริษัทจะใช้วิธีการจัดการโดยทำโปรโมชั่น หรือสินค้าสมนาคุณ ในกรณีที่สินค้าตั้งแต่อายุ 6 เดือน บริษัทเร่งระบายการขายสินค้าเหล่านั้นภายใน 3 เดือน ในการวางแผนการโฆษณา บริษัทมีแผนกคอนเทนต์ (Content) ในการคิดคอนเทนต์ (สร้างเนื้อหาเกี่ยวกับแบรนด์สินค้า) และผลิตสื่อโฆษณา และบริษัทมีแผนก Sales Operation (ฝ่ายปฏิบัติการขาย) ในการผลิตสื่อโฆษณาภาพนิ่ง และการจ้างอินฟลูเอนเซอร์ เพื่อโปรโมทสินค้า บริษัทติดตามตรวจสอบรายได้จากการยิงแอดโฆษณา (Advertising) และได้มีการทำสรุปรายงานค่าใช้จ่ายยิงโฆษณา และยอดขายประจำเดือน นำเสนอผู้บริหาร โดยติดตามตรวจสอบค่าใช้จ่ายการยิงแอดโฆษณาเทียบกับยอดขาย ให้อยู่ในเกณฑ์ที่บริษัทกำหนด และส่งผลต่อยอดขายของบริษัทที่เพิ่มขึ้น บริษัทได้มีการศึกษาตลาดก่อนออกผลิตภัณฑ์ และหลังออกผลิตภัณฑ์บริษัทได้มีการจัดโปรโมชั่นเพื่อส่งเสริมการขายและกระตุ้นยอดขาย | 737 · Other name: ความเสี่ยงจากการนำเสนอผลิตภัณฑ์ใหม่เข้าสู่ตลาดอาจไม่ประสบความสำเร็จ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการบริหารสินค้าคงเหลือ | สินค้าของบริษัทเป็นผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ซึ่งเป็นกลุ่มผลิตภัณฑ์ที่มีข้อจำกัดด้านอายุสินค้า บริษัทจึงต้องมีการบริหารจัดการสินค้าคงเหลือให้มีปริมาณที่เหมาะสม อย่างไรก็ตาม ณ สิ้นปี 2568 บริษัทมี บรรจุภัณฑ์ (PM) และวัตถุดิบ (RM) บางส่วนที่คงค้าง ซึ่งมีความเสี่ยงที่ PM และ RM ดังกล่าวอาจเสื่อมสภาพหากบรรจุภัณฑ์และวัตถุดิบคงค้างเป็นเวลานานจนไม่สามารถใช้งานได้ หรือผลิตภัณฑ์ดังกล่าวไม่ได้รับความนิยม | บริษัทมีเงินทุนจมอยู่ใน PM และ RM นี้ นอกจากนั้นยังส่งผลต่อค่าใช้จ่ายในการจัดเก็บและการดูแลรักษาให้อยู่ในสภาพใช้งานได้อีกด้วย และหากตรวจสอบแล้ว PM และ RM ไม่สามารถใช้งานได้บริษัทจะต้องเสียค่าใช้จ่ายในการทำลายอีกด้วย | บริษัทกำหนดแนวทางในการป้องกันความเสี่ยงในเรื่องนี้โดยกำหนดให้ฝ่ายที่เกี่ยวข้อง จัดทำรายงาน RM และ PM ค้างนาน (ซึ่งเดิมบริษัทจัดทำเฉพาะรายงาน FG) เพื่อจัดทำแผนการระบายสินค้า โดยฝ่ายขายจัดทำประมาณการการขาย (Sale Forecase) ร่วมกับฝ่ายการตลาด และฝ่ายผลิตเพื่อวางแผนการผลิต ซึ่งมีผู้บริหารเข้าร่วมด้วย โดยบริษัทได้กำหนดเป็นมาตรการในการบริหารสินค้าคงคลังค้างนาน ซึ่งต้องมีการรายงานผลการดำเนินการและการติดตามมาตรการดังกล่าวโดยนำเข้าที่ประชุมคณะกรรมการบริหารทุกเดือนและกำหนดให้รายงานให้ที่ประชุมคณะกรรมการตรวจสอบรับทราบทุกไตรมาส ซึ่งตามแผนการระบาย RM และ PM ซึ่งส่งผลต่อประมาณการค่าเผื่อมูลค่าสินค้าคงเหลือที่เพิ่มขึ้นอันเนื่องมาจากการที่บริษัทมีสินค้าค้างนาน โดยสรุป ณ 31 ธันวาคม 2568 เป็นตารางได้ดังนี้ (หน่วย : ล้านบาท)
จากข้อมูลตามตารางข้างต้น แสดงให้เห็นว่าบริษัทได้พิจารณาตั้งประมาณการค่าเผื่อมูลค่าสินค้าคงเหลือเพิ่มขึ้นจำนวน 4.49 ล้านบาท จากเดิมที่บริษัทตั้งไว้จำนวน 23.95 ล้านบาท ซึ่งเป็นการตั้งตามนโยบายการตั้งประมาณการค่าเผื่อฯ ของบริษัท โดยจำนวนที่เพิ่มขึ้น 4.49 ล้านบาทเนื่องจากการเบิกใช้จริงและแผนการผลิตของบริษัทไม่ครอบคลุมมูลค่า RM และ PM คงเหลือ ณ วันสิ้นงวด บริษัทจึงพิจารณาตั้งประมาณการค่าเผื่อฯ เพิ่มในขั้นถัด โดยแผนการผลิตสอดคล้องกับแผนการขายของบริษัทซึ่งได้ผ่านการพิจารณาจากที่ประชุมคณะกรรมการบริหารในเดือนมีนาคม 2568 แล้ว ทั้งนี้ในแผนการผลิตเพื่อระบาย RM และ PM สำหรับการผลิตผลิตภัณฑ์เสริมอาหารเป็นสูตรการผลิตเดิมที่บริษัทได้รับอนุญาตจาก อย.แล้วซึ่งระบุเลขทะเบียน อย. ไว้ที่บรรจุภัณฑ์เดิมที่บริษัทมีแผนการระบายสินค้า ส่วนการผลิตผลิตภัณฑ์เครื่องสำอางเป็นสูตรการผลิตใหม่ที่บริษัทเพิ่งได้รับอนุญาตจาก อย. ตามแผนการระบายวัตถุดิบ (RM) และสำหรับบรรจุภัณฑ์หรือ PM บริษัทใช้ PM เดิม ยกเว้นฉลากเป็นของใหม่ ตัวอย่างผลิตผลิตภัณฑ์เครื่องสำอาง เช่น แชมพู ครีมนวดผม และผลิตภัณฑ์บำรุงเส้นผม เป็นต้น สำหรับสินค้าที่มีการเปลี่ยนแปลงความนิยมอย่างรวดเร็ว หรือยังอาจมีความไม่แน่นอนด้านความสำเร็จในการนำผลิตภัณฑ์ออกสู่ตลาด หรืออยู่ในช่วงการเปลี่ยนแปลงสภาพแวดล้อมทางเศรษฐกิจที่มีผลกระทบต่อความต้องการหรือการบริโภคที่ลดลง อาจทำให้บริษัทมีความเสี่ยงจากการมีสินค้าคงเหลือที่มีอายุเพิ่มมากขึ้นหรือสินค้าหมดอายุ และการตั้งสำรองสินค้าคงเหลือเพิ่มขึ้นและ/หรือจัดทำโปรโมชั่นเพื่อเร่งระบายสินค้า รวมทั้งมีค่าใช้จ่ายในการรักษาสินค้าคงเหลือเพิ่มขึ้น ทั้งนี้ ในกรณีที่บริษัทมีปริมาณสินค้าคงเหลือต่ำเกินไป อาจเกิดจากการประเมินความต้องการของตลาดต่ำเกินไป การผลิตหรือจัดหาวัตถุดิบล่าช้ากว่ากำหนด ตลอดจนสภาวะการขาดแคลนสินค้าในตลาด ทำให้บริษัทมีความเสี่ยงจากการไม่สามารถส่งมอบสินค้าได้ตามคำสั่งซื้อของลูกค้า อาจมีผลกระทบต่อความสัมพันธ์อันดีกับลูกค้า ซึ่งอาจส่งผลกระทบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน และโอกาสทางธุรกิจของบริษัทได้ บริษัทตระหนักถึงความเสี่ยงดังกล่าวจึงมีความพยายามในการบริหารสินค้าคงเหลือให้มีประสิทธิภาพ โดยบริษัทมีกระบวนการดำเนินงานที่สำคัญดังนี้ (1) ฝ่ายคลังสินค้าจัดส่งสรุปรายการสินค้า สินค้าที่มีการเคลื่อนไหวช้า ให้ฝ่ายขายรับทราบทุกเดือน (2) ตรวจสอบรายการสินค้าและจัดกลุ่มสินค้าเพื่อจัดการสินค้าเพื่อจัดการสินค้าโดยแบ่งเป็น สินค้ามีอายุเกิน 6 เดือนถึง 1 ปี สินค้าที่มีอายุต่ำกว่า 6 เดือน สินค้าที่มีอายุต่ำกว่า 3 เดือน (3) ผู้ที่ได้รับมอบหมายตามอำนาจอนุมัติ กำหนดวิธีการจัดการสินค้า เช่น การจัดทำโปรโมชั่น โดยเสนอให้ผู้บริหารของบริษัทเป็นผู้พิจารณา หรือวิธีการจัดการสินค้าที่มีการเคลื่อนไหวช้า หรือสินค้าที่มีอายุตั้งแต่ 3- 12 เดือน โดยผู้ที่ได้รับมอบหมายตามอำนาจอนุมัติ ต้องทำรายงานผลการจัดการสินค้าเคลื่อนไหวช้าทุกเดือน ให้ผู้บริหารรับทราบในการประชุมคณะกรรมการบริหาร เพื่อให้ฝ่ายขายนำข้อมูลดังกล่าวเพื่อจัดโปรโมชั่นในการระบายสินค้า ส่วนสำหรับสินค้าที่บริษัทรับคืนมาจากช่องทางการขายต่าง ๆ บริษัทจะนำเข้าสู่กระบวนการตรวจสอบเพื่อพิจารณาว่าสามารถนำกลับเข้ามาขายใหม่ได้หรือไม่ โดยทำการรีแพ็คเก็จจิ้ง (Repack) หรือการเปลี่ยนวัสดุหีบห่อ เพื่อนำไปขายต่อในช่องทางออนไลน์เพื่อให้สินค้าถึงมือผู้บริโภคเร็วขึ้น ส่วนสินค้ารับคืนที่ไม่สามารถเข้าสู่กระบวนการรีแพ็คเก็จจิ้งได้ บริษัทจะส่งไปทำลาย ซึ่งสถิติที่ผ่านมาสินค้าที่บริษัทรับคืนมากกว่าร้อยละ 98 บริษัทสามารถนำกลับมา Repack และนำกลับไปขายใหม่ได้ ส่วนการรับจ้างผลิต (OEM) บริษัทได้กำหนดปริมาณการสั่งผลิตขั้นต่ำตามนโยบายของบริษัทที่แจ้งให้ผู้ว่าจ้างทราบ โดยในการผลิตบริษัทจะมีแผนงาน และตรวจสอบปริมาณวัตถุดิบและบรรจุภัณฑ์คงเหลือในคลังเพื่อคำนวณปริมาณการสั่งซื้อให้สอดคล้องกับคำสั่งซื้อของผู้ว่าจ้างผลิตด้วยเช่นกัน ดังนั้นบริษัทจึงไม่มีความเสี่ยงในเรื่องวัตถุดิบและบรรจุภัณฑ์คงเหลือสำหรับสินค้า OEM ส่วนสินค้าสำเร็จรูปจะส่งให้ผู้ว่าจ้างผลิตทั้งจำนวน จึงไม่มีสินค้าสำเร็จรูปของ OEM คงค้าง อย่างไรก็ตาม บริษัทมีมูลค่าการทำลายสินค้าในปี 2565-2568 เท่ากับ 3.06 ล้านบาท 3.45 ล้านบาท 4.95 ล้านบาท และ 5.01 ล้านบาท ตามลำดับ คิดเป็นร้อยละ 2.31 ร้อยละ 2.74 ร้อยละ 4.21 และร้อยละ 4.89 ของสินค้าคงเหลือ ณ วันสิ้นงวดตามลำดับ โดยบริษัทมีความเสี่ยงในการทำลายสินค้าที่อาจส่งผลต่อรายได้ของบริษัทที่ไม่สามารถสร้างรายได้ให้กับบริษัทหากนำสินค้าดังกล่าวมาจำหน่ายหรือจัดโปรโมชั่นจากการบริหารสินค้าก่อนสินค้าหมดอายุ นอกจากนั้นบริษัทยังมีค่าใช้จ่ายในการทำลายสินค้าอีกด้วย สำหรับปี 2565-2568 เท่ากับ 0.05 ล้านบาท 0.03 ล้านบาท 0.06 ล้านบาท และ 0.06 ตามลำดับ และในเชิงการบริหารยังส่งผลต่อการสูญเสียพื้นที่จัดเก็บเนื่องจากบริษัทต้องเก็บสินค้าแยกต่างหากเพื่อรอทำลาย ซึ่งส่วนใหญ่เป็นสินค้าสำเร็จรูปที่หมดอายุโดยมีสาเหตุมาจากสินค้าที่ไม่ได้รับความนิยม โดยบริษัทบริหารจัดการสินค้าสำเร็จรูป โดยการแจ้งสินค้า Slow Move ส่งให้ฝ่ายขายทุกเดือนเพื่อนำไปจัดโปรโมชั่นตามที่กล่าวข้างต้น นอกจากนั้น ในการบริหารสินค้า และการทำลายสินค้าของบริษัทตามที่กล่าวข้างต้น ยังส่งผลต่อความเสี่ยงในการตั้งค่าเผื่อมูลค่าสินค้าในปริมาณที่เพิ่มขึ้น อันเนื่องมาจากการประกอบธุรกิจผลิตและจัดจำหน่ายผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ทำให้สินค้าคงเหลือเป็นสินทรัพย์ที่มีความสำคัญและส่งผลกระทบต่อผลประกอบการของบริษัท โดยบริษัทต้องมีการสั่งซื้อทั้งวัตถุดิบ วัสดุบรรจุภัณฑ์ สำหรับการผลิตให้ได้ผลิตภัณฑ์เสริมอาหารและเครื่องสำอางเพื่อจำหน่ายให้กับผู้บริโภค ซึ่งในการประกอบธุรกิจจะมีทั้งผลิตภัณฑ์ที่เป็นไปตามเป้าหมายที่กำหนด หรือต่ำกว่าที่กำหนด ซึ่งถ้าต่ำกว่าที่กำหนด จะทำให้บริษัทมีความเสี่ยงจากการตั้งค่าเผื่อมูลค่าสินค้า ในส่วนที่เกี่ยวข้องกับผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ทั้งนี้บริษัทมีวิธีการที่จะลดความเสี่ยงโดยการนำเสนอ ซึ่งจะมีการวิเคราะห์ การวิจัยทางการตลาด โดยมีการประชุมจากพนักงานในฝ่ายที่เกี่ยวข้องทั้งหมดเพื่อวางแผนงาน โดยในการสั่งซื้อวัตถุดิบและบรรจุภัณฑ์ของบริษัทจะกำหนดให้เหมาะสมกับปริมาณยอดขาย (Sale Forecast) โดยที่ก่อนการสั่งซื้อบริษัทจะตรวจสอบปริมาณสต๊อกคงเหลือของวัตถุดิบและบรรจุภัณฑ์ ก่อนการสั่งซื้อ โดยคำนึงถึงเวลาการจัดส่งของซัพพลายเออร์ทั้งในประเทศและต่างประเทศ นอกจากนั้นเมื่อผลิตเสร็จเป็นสินค้าสำเร็จรูป บริษัทจะกำหนดให้ฝ่ายคลังสินค้าจัดส่งสรุปรายการสินค้าที่มีการเคลื่อนไหวช้า (Slow Move) และสินค้าไม่เคลื่อนไหว (Non Move) เพื่อให้ฝ่ายขายทราบเป็นรายเดือน เพื่อบริหารสินค้าโดยการจัดโปรโมชั่น เพื่อลดความเสี่ยงจากการที่บริษัทต้องตั้งสำรองค่าเผื่อมูลค่าสินค้าลดลง | 737 · Other name: ความเสี่ยงจากการบริหารสินค้าคงเหลือ · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการเปลี่ยนแปลงพฤติกรรมและความนิยมของผู้บริโภค และการคาดการณ์อุปสงค์ของผลิตภัณฑ์ที่คลาดเคลื่อน | บริษัทให้ความสำคัญกับการผลิตและจำหน่ายผลิตภัณฑ์ที่ตรงตามพฤติกรรมและความนิยมของผู้บริโภค และทิศทางการพัฒนาของอุตสาหกรรมในแต่ละช่วงเวลา โดยได้มีการคาดการณ์อุปสงค์ของผลิตภัณฑ์ล่วงหน้า เพื่อเพิ่มประสิทธิภาพในการบริหารจัดการทรัพยากรด้านการจัดซื้อ การผลิต และการจัดจำหน่าย หากบริษัทไม่สามารถวิเคราะห์การเปลี่ยนแปลงของพฤติกรรมและกระแสความนิยมของผู้บริโภค ซึ่งรวมถึงปัจจัยที่อาจส่งผลต่อการตัดสินใจเลือกซื้อผลิตภัณฑ์ของผู้บริโภค แนวโน้มของตลาดเพื่อปรับปรุงผลิตภัณฑ์เดิมหรือพัฒนาผลิตภัณฑ์ใหม่ รูปแบบและช่องทางการสื่อสารที่เหมาะสมและเป็นที่นิยม แนวทางในการทำการตลาด การพัฒนาช่องทางการจัดจำหน่ายที่ดึงดูดลูกค้า | อาจทำให้บริษัทไม่สามารถรักษาไว้ซึ่งฐานลูกค้ากลุ่มเดิมและดึงดูดฐานลูกค้ากลุ่มใหม่และอาจสูญเสียโอกาสทางธุรกิจได้ นอกจากนี้ หากบริษัทไม่สามารถคาดการณ์อุปสงค์ของผลิตภัณฑ์ได้อย่างแม่นยำ บริษัทอาจมีต้นทุนการพัฒนาผลิตภัณฑ์และค่าใช้จ่ายทางการตลาดที่ไม่ก่อให้เกิดรายได้ที่คุ้มค่า และส่งผลให้อัตราการทำกำไรของบริษัทไม่เป็นไปตามเป้าหมายที่วางไว้ได้ | บริษัทได้มีการติดตามข่าวสาร ทิศทาง และแนวโน้มการเปลี่ยนแปลงพฤติกรรมและทิศทางของความนิยมของผู้บริโภคเป็นประจำ โดยมีทีมวางแผนอุปสงค์และอุปทาน เพื่อให้ข้อมูลมีความถูกต้องแม่นยำ เพื่อลดต้นทุนการผลิตสินค้าเกินความต้องการของตลาด และเพิ่มผลกำไรจากการผลิตที่ยืดหยุ่น และมีประสิทธิภาพ โดยมีการประชุมกับฝ่ายที่เกี่ยวข้อง เช่น ฝ่ายขายและฝ่ายการตลาด สำหรับข้อมูลเกี่ยวกับโปรโมชั่น กิจกรรมส่งเสริมการขาย การเปิดตัวผลิตภัณฑ์ใหม่ ในการจัดทำแผนการผลิตเป็นประจำทั้งรายสัปดาห์และรายเดือน นอกจากนี้แล้ว มีการจัดทำข้อมูลความต้องการผลิตภัณฑ์เสริมอาหารและเครื่องสำอางแต่ละประเภทให้มีประสิทธิภาพสูงสุด และจัดทำข้อมูลวัตถุดิบ วัสดุหีบห่อ ให้สอดล้องกับแผนธุรกิจของบริษัท นอกจากนี้ เพื่อรักษาฐานลูกค้าเดิม ดึงดูดฐานลูกค้าใหม่ และขยายตลาดเพิ่มเติม บริษัทมุ่งเน้นการพัฒนาและนำเสนอผลิตภัณฑ์ที่มีคุณภาพ ตรงกับความต้องการของกลุ่มผู้บริโภคเป้าหมาย เพื่อสร้างความน่าเชื่อถือของผลิตภัณฑ์และเพิ่มความพึงพอใจให้กับลูกค้า และการพัฒนารูปแบบและเพิ่มช่องทางการสื่อสารที่เหมาะสมเพื่อให้ความรู้ความเข้าใจเกี่ยวกับคุณสมบัติของผลิตภัณฑ์ | 737 · Other name: ความเสี่ยงจากการเปลี่ยนแปลงพฤติกรรมและความนิยมของผู้บริโภค และการคาดการณ์อุปสงค์ของผลิตภัณฑ์ที่คลาดเคลื่อน · Description: อื่น ๆ · Info category: STRATEGIC_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการเปลี่ยนแปลงของกฎหมาย กฎระเบียบ กฎเกณฑ์ที่เกี่ยวข้องกับการดำเนินงานของบริษัท | การปฏิบัติตามกฎหมาย กฎระเบียบ หลักเกณฑ์ และมาตรฐานการควบคุมต่างๆ รวมถึงการเปลี่ยนแปลงที่เกิดขึ้นในอนาคตมีความสำคัญต่อการดำเนินธุรกิจของบริษัทเป็นอย่างมาก ซึ่งในบางครั้งอาจทำให้บริษัทมีค่าใช้จ่ายหรือต้นทุนที่เพิ่มขึ้นได้ | หากบริษัทไม่ปฏิบัติตามกฎระเบียบที่เกี่ยวข้อง หรือไม่ได้ขึ้นทะเบียนผลิตภัณฑ์เสริมอาหารตามที่กฎหมายกำหนด อาจส่งผลกระทบต่อชื่อเสียงและการดำเนินงานของบริษัทในอนาคตได้ | บริษัทมีการจัดทำคำโฆษณาที่เป็นไปตามกฎหมายให้กับผู้นำเสนอสินค้าของบริษัท เช่น พรีเซ็นเตอร์ หรือ อินฟลูเอนเซอร์ เพื่อป้องกันการโฆษณาที่อาจไม่ถูกต้องตามกฎหมายผลิตภัณฑ์ของบริษัทคือผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ซึ่งเป็นผลิตภัณฑ์ที่อาจจะส่งผลต่อสุขภาพของผู้บริโภค ดังนั้นทุกผลิตภัณฑ์ของบริษัทต้องได้รับอนุญาต ขึ้นทะเบียนจากหน่วยงานที่เกี่ยวข้อง และอยู่ภายใต้กฎหมาย กฎระเบียบ และหลักเกณฑ์การกำกับดูแลของสำนักงานคณะกรรมการอาหารและยา กระทรวงสาธารณสุข ในด้านต่าง ๆ เช่น ผลิตภัณฑ์เสริมอาหารต้องขึ้นทะเบียนยาจากสำนักงานคณะกรรมการอาหารและยา (อย.) ผลิตภัณฑ์เครื่องสำอางต้องขอจดแจ้งเครื่องสำอางกับสำนักงานคณะกรรมการอาหารและยา (อย.) เป็นต้น บริษัทยังต้องปฏิบัติตามเงื่อนไขของใบอนุญาตต่าง ๆ ที่ได้รับในการดำเนินธุรกิจอย่างเคร่งครัด รวมทั้งฉลากผลิตภัณฑ์ คำโฆษณาต่าง ๆ ต้องได้รับการตรวจสอบและอนุญาตจากหน่วยงานที่เกี่ยวข้องก่อนจึงจะจำหน่ายผลิตภัณฑ์ได้ โดยต้องแสดงฉลากผลิตภัณฑ์ตามที่ อย. กำหนด เพื่อให้ผู้บริโภคได้อ่านข้อมูลชัดเจนก่อนการตัดสินใจเลือกซื้อ จึงสรุปได้ว่า ณ ปัจจุบันบริษัทได้ขออนุญาตโฆษณาอาหาร (ฆอ.) ของทุกรูปแบบ ของการขายสินค้าในช่องทางออนไลน์ และการโฆษณาขายสินค้าในช่องทางโทรทัศน์ (TV Home Shopping) ซึ่งเป็นช่องทางการขายแบบออฟไลน์ ตลอดจนการขอโฆษณารายผลิตภัณฑ์อีกด้วยเช่นกัน (By Product) นอกจากนี้บริษัทเป็นผู้ผลิตในผลิตภัณฑ์เสริมอาหารและเครื่องสำอางทั้งที่บริษัทเป็นผู้จัดจำหน่าย หรือรับจ้างผลิต (OEM) ซึ่งบริษัทได้รับใบอนุญาตผลิตอาหาร ใบอนุญาตประกอบกิจการโรงงาน และใบอนุญาตประกอบกิจการที่เป็นอันตรายต่อสุขภาพสำหรับการประกอบธุรกิจครบถ้วน อย่างไรก็ดีที่ผ่านมา บริษัทได้ติดตามการเปลี่ยนแปลงต่าง ๆ รวมถึง ปฏิบัติตามกฎระเบียบ หลักเกณฑ์และมาตรฐานการควบคุมต่าง ๆ ที่เกี่ยวข้องอย่างใกล้ชิด โดยบริษัทมีฝ่ายพัฒนาผลิตภัณฑ์ใหม่ ทำหน้าที่ขึ้นทะเบียนซึ่งรับผิดชอบหน้าที่นี้โดยตรง รวมถึงการติดตามข่าวสาร แนวโน้มการเปลี่ยนแปลงของกฎหมาย กฎระเบียบ หลักเกณฑ์ และมาตรฐานการควบคุมที่เกี่ยวข้องกับบริษัทอย่างใกล้ชิด เพื่อบริษัทจะได้เตรียมการรับมือกับการเปลี่ยนแปลงต่าง ๆ ที่จะเกิดขึ้นได้อย่างทันท่วงที | 756 · Description: การเปลี่ยนแปลงกฎระเบียบและกฎหมายเกี่ยวกับการประกอบธุรกิจ · Info category: COMPLIANCE_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากข้อพิพาททางกฎหมาย | คดีแรงงาน อดีตพนักงานในฐานะโจทก์ ฟ้องบริษัทเป็นจำเลย ต่อศาลแรงงานกลาง เมื่อวันที่ 24 พฤษภาคม 2566 เกี่ยวกับการเลิกจ้างไม่เป็นธรรม โดยเมื่อมีการเลิกจ้างบริษัทได้จ่ายเงินให้แก่โจทก์ตามกฎหมายแรงงานและระเบียบข้อบังคับ รวมเงินชดเชยทั้งสิ้น 1 ล้านบาทเรียบร้อยแล้ว แต่โจทก์เห็นว่าเป็นการเลิกจ้างโดยโจทก์ไม่มีความผิด จึงเป็นการเลิกจ้างไม่เป็นธรรม ทำให้โจทก์ได้รับความเสียหาย ขาดรายได้ประจำ โจทก์จึงฟ้องขอให้บริษัทใช้ค่าเสียหายจากการเลิกจ้างไม่เป็นธรรมเป็นเงินจำนวน 400,000 บาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีของต้นเงินดังกล่าวนับแต่วันฟ้องไปจนกว่าจะชำระเสร็จ เมื่อวันที่ 26 เมษายน 2567 ศาลแรงงานกลางได้มีคำพิพากษาว่าให้บริษัทจ่ายค่าเสียหายจากการเลิกจ้างไม่เป็นธรรมให้แก่โจทก์จำนวน 300,000 บาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีนับแต่วันฟ้อง (24 พฤษภาคม 2566) เมื่อวันที่ 10 กรกฎาคม 2567 จำเลยได้ยื่นอุทรณ์และศาลกำหนดนัดฟังคำพิพากษาศาลอุทธรณ์ในวันที่ 17 กุมภาพันธ์ 2568 ที่ปรึกษากฎหมายของบริษัทมีความเห็นว่า หากศาลมีคำพิพากษาให้บริษัทต้องชำระค่าเสียหายให้แก่โจทก์ พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีนับแต่วันฟ้อง การชำระค่าเสียหายจำนวนดังกล่าวก็ไม่น่าจะมีผลกระทบทางด้านลบต่อสินทรัพย์ของบริษัทอย่างมีนัยสำคัญ และไม่ก่อให้เกิดข้อจำกัดในการโอนหุ้นของบริษัทแต่อย่างใด ทั้งนี้งบการเงินของบริษัท ณ 30 มิถุนายน 2567 ได้รับรู้ผลเสียหายจากคดีนี้จำนวน 0.30 ล้านบาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีตามคำพิพากษาของศาลแรงงานกลางแล้ว เมื่อวันที่ 17 กุมภาพันธ์ 2568 ศาลอุทธรณ์คดีชำนัญพิเศษไม่รับวินิจฉัยที่จำเลยอุทธรณ์คำพิพากษา และให้เป็นไปตามคำพิพากษาศาลแรงงานกลาง โดยพิพากษาให้จำเลยต้องชำระแก่โจทก์จำนวนเงิน 300,000 บาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีนับแต่วันฟ้อง (24 พฤษภาคม 2566) โดยดอกเบี้ยคำนวณถึงวันที่ 31 ธันวาคม 2567 เท่ากับ 24,098.36 บาท และเมื่อวันที่ 28 กุมภาพันธ์ 2568 บริษัทได้ชำระเงินตามคำพิพากษาแล้วจำนวนเงิน 326,547 บาท อันประกอบด้วยค่าเสียหายจากการเลิกจ้างไม่เป็นธรรมจำนวน 300,000 บาท และดอกเบี้ยจำนวน 26,547 บาทนับแต่วันฟ้อง (24 พฤษภาคม 2566) จนถึงวันจ่ายชำระ (28 กุมภาพันธ์ 2568) โดยชำระไว้เป็นเงินกลางผ่านศาลแรงงานกลางเรียบร้อยแล้ว | ที่ปรึกษากฎหมายของบริษัทมีความเห็นว่า หากศาลมีคำพิพากษาให้บริษัทต้องชำระค่าเสียหายให้แก่โจทก์ พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีนับแต่วันฟ้อง การชำระค่าเสียหายจำนวนดังกล่าวก็ไม่น่าจะมีผลกระทบทางด้านลบต่อสินทรัพย์ของบริษัทอย่างมีนัยสำคัญ และไม่ก่อให้เกิดข้อจำกัดในการโอนหุ้นของบริษัทแต่อย่างใด ทั้งนี้งบการเงินของบริษัท ณ 30 มิถุนายน 2567 ได้รับรู้ผลเสียหายจากคดีนี้จำนวน 0.30 ล้านบาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีตามคำพิพากษาของศาลแรงงานกลางแล้ว | 1723 · Description: ความเสี่ยงจากการถูกฟ้องร้อง · Info category: COMPLIANCE_RISK | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากข้อพิพาททางกฎหมาย | คดีทรัพย์สินทางปัญญา บริษัทถูกฟ้องเกี่ยวกับการสร้างสรรค์ผลงานภาพถ่ายของ โจทก์ และงานโสตทัศนวัสดุงานแพร่เสียงแพร่ภาพ โดยโจทก์เป็นผู้ดำเนินรายการอันเป็นลิขสิทธิ์ของโจทก์ เมื่อวันที่ 18 ธันวาคม 2566 โดยมีการโฆษณาผลิตภัณฑ์เสริมอาหารของบริษัทและโจทก์ได้ให้สิทธิบริษัทนำงานภาพอันเป็นลิขสิทธิ์ของโจทก์ไปทำซ้ำหรือดัดแปลงและเผยแพร่ได้ โดยมีกำหนดระยะเวลา 2 เดือน แต่ภายหลังครบกำหนดเวลาอนุญาตให้ใช้สิทธิข้างต้น โจทก์กล่าวอ้างว่า บริษัทได้นำภาพถ่ายของโจทก์ มาทำซ้ำหรือดัดแปลงหรือตัดต่อภาพไปใช้กับภาพอื่น และเผยแพร่ต่อสาธารณชนเพื่อโฆษณาผลิตภัณฑ์เสริมอาหารตามสื่อออนไลน์ โดยไม่ได้รับอนุญาตจากโจทก์ โจทก์จึงฟ้องขอให้บริษัท ชำระค่าเสียหายจำนวน 26.05 ล้านบาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปีของต้นเงินดังกล่าวนับแต่วันฟ้องไปจนกว่าจะชำระเสร็จ เมื่อวันที่ 28 มิถุนายน 2567 ศาลทรัพย์สินทางปัญญาและการค้าระหว่างประเทศกลางได้มีคำพิพากษายกฟ้องโดยกำหนดให้ค่าฤชาธรรมเนียมและค่าทนายความทั้งหมดตกเป็นพับ ด้วยเหตุผลว่า พยานหลักฐานที่โจทก์นำสืบมาทั้งหมดยังไม่มีน้ำหนักเพียงพอให้ศาลรับฟังได้ตามที่โจทก์ฟ้อง เมื่อข้อเท็จจริงยังรับฟังไม่ได้ว่าจำเลยกระทำละเมิดลิขสิทธิ์ของโจทก์ ดังนั้น จำเลยจึงไม่จำต้องชดใช้ค่าเสียหายให้แก่โจทก์แต่อย่างใด โดยโจทก์ได้ยื่นขยายระยะเวลาอุทธรณ์ โดยศาลมีคำสั่งอนุญาตให้ขยายระยะเวลายื่นอุทธรณ์ของโจทก์ออกไปเป็นวันที่ 28 พฤศจิกายน 2567 โดยเป็นการอนุญาตขยายระยะเวลาเป็นครั้งสุดท้าย หากภายในกำหนดระยะเวลาดังกล่าว โจทก์มิได้ยื่นอุทธรณ์หรือมิได้รับอนุญาตให้ขยายระยะเวลาอุทธรณ์อีก จะถือว่าคดีถึงที่สุด ในวันที่ 28 พฤศจิกายน 2567 โจทก์ได้ยื่นอุทธรณ์คัดค้านคำพิพากษา ฉบับลงวันที่ 28 มิถุนายน 2567 และศาลรับเป็นอุทธรณ์ของโจทก์และปิดหมายในวันที่ 5 ธันวาคม 2567 โดยบริษัทในฐานะจำเลยประสงค์จะแก้อุทธรณ์จึงได้ยื่นคำแก้อุทธรณ์ไปเมื่อวันที่ 17 ธันวาคม 2567 ในกรณีที่บริษัทจะต้องจ่ายค่าเสียหายให้กับจำเลย เป็นจำนวนไม่เกิน 26.05 ล้านบาทพร้อมดอกเบี้ยในอัตราร้อยละ 5 นั้น ตามความเห็นของที่ปรึกษากฎหมาย มีรายละเอียดดังนี้ ในการพิจารณาอุทธรณ์ ศาลอุทธรณ์จะต้องพิจารณาตามพยานหลักฐานที่มีการนำสืบในศาลชั้นต้น โดยไม่อาจพิจารณาข้อเท็จจริงและ/หรือพยานหลักฐานใหม่ได้ เว้นแต่ศาลจะอนุญาตให้โจทก์ยื่นพยานหลักฐานใหม่เพิ่มเติม โดยโจทก์มีหน้าที่ต้องแสดงให้ศาลเห็นจนเป็นที่พอใจว่า หลังสืบพยานเสร็จแล้วได้ปรากฏข้อเท็จจริงใหม่ที่ทำให้โจทก์พึงทราบว่า มีความจำเป็นจะต้องอ้างพยานหลักฐานใหม่นั้น และพยานหลักฐานใหม่นั้น (ก) เพิ่งเกิดขึ้นภายหลังการสืบพยานเสร็จสิ้นไปแล้ว (ข) เป็นพยานหลักฐานสำคัญที่จะทำให้การชี้ขาดประเด็นสำคัญในคดีเป็นไปอย่างยุติธรรม และ (ค) เป็นพยานหลักฐานที่มีความเชื่อถือ ฉะนั้น หากโจทก์ไม่มีข้อเท็จจริงใหม่ ศาลอุทรธรณ์ก็พิจารณาจากพยานหลักฐานที่โจทก์ได้นำสืบในศาลชั้นต้นเท่านั้น และวันที่ 23 กันยายน 2568 ศาลอุทธรณ์คดีชำนัญพิเศษแผนกคดีทรัพย์สินทางปัญญาและการค้าระหว่างประเทศพิพากษากลับให้บริษัทจ่ายค่าเสียหายจำนวน 0.33 ล้านบาท พร้อมดอกเบี้ยในอัตราร้อยละ 5 ต่อปี จำนวน 0.03 ล้านบาท และในวันที่ 26 กันยายน 2568 บริษัทจ่ายชำระเงินพร้อมดอกเบี้ยครบถ้วน และคดีถึงที่สุดแล้ว | ความเห็นของที่ปรึกษากฎหมาย มีรายละเอียดดังนี้ ในการพิจารณาอุทธรณ์ ศาลอุทธรณ์จะต้องพิจารณาตามพยานหลักฐานที่มีการนำสืบในศาลชั้นต้น โดยไม่อาจพิจารณาข้อเท็จจริงและ/หรือพยานหลักฐานใหม่ได้ เว้นแต่ศาลจะอนุญาตให้โจทก์ยื่นพยานหลักฐานใหม่เพิ่มเติม โดยโจทก์มีหน้าที่ต้องแสดงให้ศาลเห็นจนเป็นที่พอใจว่า หลังสืบพยานเสร็จแล้วได้ปรากฏข้อเท็จจริงใหม่ที่ทำให้โจทก์พึงทราบว่า มีความจำเป็นจะต้องอ้างพยานหลักฐานใหม่นั้น และพยานหลักฐานใหม่นั้น (ก) เพิ่งเกิดขึ้นภายหลังการสืบพยานเสร็จสิ้นไปแล้ว (ข) เป็นพยานหลักฐานสำคัญที่จะทำให้การชี้ขาดประเด็นสำคัญในคดีเป็นไปอย่างยุติธรรม และ (ค) เป็นพยานหลักฐานที่มีความเชื่อถือ ฉะนั้น หากโจทก์ไม่มีข้อเท็จจริงใหม่ ศาลอุทรธรณ์ก็พิจารณาจากพยานหลักฐานที่โจทก์ได้นำสืบในศาลชั้นต้นเท่านั้น | 1723 · Description: ความเสี่ยงจากการถูกฟ้องร้อง · Info category: COMPLIANCE_RISK | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากข้อพิพาททางกฎหมาย | คดีที่บริษัทฟ้องผู้ให้บริการการจัดจำหน่ายสินค้า บริษัท ฐานะโจทก์ ยื่นฟ้องผู้ให้บริการการจัดจำหน่ายสินค้า ที่เป็นจำเลย เมื่อวันที่ 23 สิงหาคม 2567 จำนวนเงินรวมทั้งสิ้น 3.58 ล้านบาท ในข้อหา
โดยศาลแพ่งมีนบุรีมีคำสั่งอนุญาตให้ขยายระยะเวลายื่นคำให้การของจำเลย ถึงวันที่ 14 พฤศจิกายน 2567 และศาลนัดไกล่เกลี่ยในวันที่ 20 กุมภาพันธ์ 2568 ซึ่งผลการไกล่เกลี่ยจำเลยในข้อหา (1) ผิดสัญญา ศาลนัดสืบพยานโจทก์และจำเลยในวันที่ 12 มีนาคม 2568 ซึ่งสามารถไกล่เกลี่ยได้ โดยจำเลยยินยอมชำระหนี้ตามฟ้องจำนวน 0.87 ล้านบาท โดยให้ชำระเป็นรายเดือนรวม 10 เดือน (เดือนละ 0.09 ล้านบาท) เริ่ม 20 มีนาคม 2568 เป็นงวดแรก ซึ่งปัจจุบันบริษัทได้รับชำระตามกำหนดครบถ้วนเรียบร้อยแล้วเมื่อวันที่ 12 ธันวาคม 2568 ส่วนจำเลยในข้อหา (2) ผิดสัญญา จำเลยยินยอมชำระหนี้ตามฟ้องจำนวน 2.67 ล้านบาท โดยให้ชำระเป็นรายเดือนรวม 12 เดือน (เดือนละ 0.22 ล้านบาท) เริ่ม 12 มีนาคม 2568 เป็นงวดแรก ซึ่งยอดเงินที่จำเลยต้องชำระหนี้ตามฟ้อง จำนวน 2.67 ล้านบาท เป็นเฉพาะมูลค่าหนี้คงค้าง (กรณีผิดนัดชำระถึงจะเริ่มคิดดอกเบี้ย) บริษัทได้รับชำระหนี้ตามกำหนดจำนวน 8 งวด ในเดือนมีนาคม ถึงตุลาคม 2568 เป็นรายเดือน เดือนละ 0.22 ล้านบาท และในวันที่ 12 พฤศจิกายน 2568 จำเลยได้ขอขยายระยะเวลาผ่อนชำระหนี้เพิ่มขึ้นเป็น 8 งวด โดยผ่อนรายเดือน เดือนละ 0.11 ล้านบาท ซึ่งปัจจุบันบริษัทได้รับชำระตามกำหนดจำนวน 4 งวดในเดือน พฤศจิกายน ถึงเดือน กุมภาพันธ์ 2569 | คดีความอยู่ระหว่างการผ่อนชำระหนี้ตามคำฟ้องส่งผลต่อการดำเนินงานต้องมีการบันทึกผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น | บริษัทมีการบริหารความเสี่ยง โดยมีการจัดทำขั้นตอนการทำงาน การติดตามทวงถามหนี้ เพื่อตรวจสอบลูกหนี้คงค้างเป็นประจำทุกเดือน | 1723 · Description: ความเสี่ยงจากการถูกฟ้องร้อง · Info category: COMPLIANCE_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากการถูกเรียกร้องเกี่ยวกับความรับผิดในผลิตภัณฑ์ | บริษัทประกอบธุรกิจผลิตและจัดจำหน่ายผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง บริษัทมีความเสี่ยงที่จะประสบกับปัญหาเรื่องข้อร้องเรียนที่เกี่ยวข้องกับผลิตภัณฑ์ ซึ่งสาเหตุประกอบไปด้วย การหมดอายุหรือการเสื่อมสภาพของผลิตภัณฑ์ ฉลากและคำเตือนของผลิตภัณฑ์ที่ไม่เพียงพอ ไม่ถูกต้อง หรือการแสดงข้อมูลส่วนผสมที่บรรจุภายในผิดพลาดไม่ครบถ้วนหรือทำให้ผู้บริโภคเข้าใจผิด หรือการละเมิดทรัพย์สินทางปัญญาโดยบุคคลอื่น | หากเกิดกรณีการถูกเรียกร้องเกี่ยวกับความรับผิดในผลิตภัณฑ์ของบริษัท อาจส่งผลให้บริษัทต้องดำเนินการเรียกคืนผลิตภัณฑ์บางส่วนหรือทั้งหมด ถอนผลิตภัณฑ์ออกจากตลาด ยกเลิกการผลิต ทำลายสินค้าที่เหลือ และสูญเสียยอดขายจากผลิตภัณฑ์ที่ถูกเรียกคืน รวมถึงกรณีที่บริษัทอาจต้องรับผิดชดใช้ค่าเสียหายในกรณีที่ผลิตภัณฑ์ของบริษัท ก่อให้เกิดการบาดเจ็บ เจ็บป่วย หรือเสียชีวิต แม้ว่าเหตุการณ์ดังกล่าวอาจเกิดจากการเสียหายระหว่างการจัดเก็บและขนส่ง หรือเกิดจากการกระทำของร้านค้าที่รับผลิตภัณฑ์ของบริษัทไปจำหน่าย ในกรณีที่เกิดเหตุการณ์ดังกล่าวข้างต้นหรือมีข้อกล่าวหาว่าผลิตภัณฑ์ที่บริษัทจำหน่ายไม่ปลอดภัย แม้ว่าข้อกล่าวหาดังกล่าวจะไม่ได้อยู่บนพื้นฐานของข้อเท็จจริงก็ตาม แต่อาจส่งผลกระทบต่อชื่อเสียง ความเชื่อมั่นและความต้องการผลิตภัณฑ์ภายใต้แบรนด์ของบริษัท และอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน และฐานะทางการเงินของบริษัทได้ | บริษัทตระหนักถึงความเสี่ยงดังกล่าวและได้ให้ความสำคัญต่อการบริหารจัดการเพื่อไม่ให้ผลิตภัณฑ์ของบริษัทมีการปนเปื้อน เสื่อมคุณภาพ หรือหมดอายุ ทั้งในขั้นตอนการพัฒนา การผลิต การจัดเก็บ การขนส่ง และการบริหารการเคลื่อนไหวสินค้า รวมถึงกำหนดให้มีการตรวจสอบคุณภาพวัตถุดิบที่ใช้ในการผลิต โดยการสุ่มตรวจคุณภาพวัตถุดิบและบรรจุภัณฑ์ตั้งแต่ขั้นตอนการตรวจรับ การสุ่มตรวจวัตถุดิบก่อนการผลิตทุก Lot การสุ่มตรวจผลิตภัณฑ์ทั้งระหว่างบรรจุและหลังจากเป็นผลิตภัณฑ์สำเร็จรูปแล้วในทุก Lot การผลิต นอกจากนี้บริษัทยังได้รับมาตรฐานระบบการจัดการความปลอดภัยของอาหาร (ISO 22000:2018) มาตรฐานระบบการปฏิบัติที่ดีในการผลิตเครื่องสำอาง (ISO 22716:2007) มาตรฐานสุขลักษณะที่ดีในการผลิตอาหาร (Good Hygiene Practice: GHP) และมาตรฐานการผลิตที่มีมาตรการป้องกันอันตราย (Hazard Analysis and Critical Control Point: HACCP) ทั้งนี้ ในระยะเวลาที่ผ่านมาบริษัทไม่เคยถูกเรียกร้องเกี่ยวกับความรับผิดในผลิตภัณฑ์ที่ส่งผลกระทบต่อการประกอบธุรกิจอย่างมีนัยสำคัญแต่อย่างใด ส่วนสินค้า OEM หรือรับจ้างผลิต ทางบริษัทเป็นผู้ขออนุญาตจาก อย. เนื่องจากบริษัทเป็นโรงงานผลิต โดยฉลากสินค้าได้ระบุสารก่อภูมิแพ้ในทุกผลิตภัณฑ์ โดยอ้างอิงสารก่อภูมิแพ้ตามประกาศกระทรวงสารธารณสุขไว้แล้ว และที่ผ่านมาบริษัทยังไม่เคยได้รับข้อร้องเรียนในเรื่องสารก่อภูมิแพ้สำหรับผลิตภัณฑ์ที่รับจ้างผลิตแต่อย่างไร และในกรณีที่มีการร้องเรียนจากผู้บริโภคสำหรับสินค้าที่บริษัทรับจ้างผลิต (OEM) บริษัทไม่ต้องรับผิดชอบใด ๆ เนื่องจากบริษัทได้ระบุสารก่อภูมิแพ้ไว้บนฉลากของผลิตภัณฑ์แล้ว โดยผู้บริโภคต้องเป็นผู้ศึกษาข้อมูลบนฉลากตามที่ระบุไว้ก่อนการบริโภค นอกจากนั้น ที่ผ่านมาบริษัทไม่เคยถูกลูกค้าร้องเรียนจากการบริโภคหรือใช้ผลิตภัณฑ์ของบริษัทแต่อย่างใด | 760 · Other name: ความเสี่ยงจากการถูกเรียกร้องเกี่ยวกับความรับผิดในผลิตภัณฑ์ · Description: อื่น ๆ · Info category: COMPLIANCE_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากผู้ขาย (Suppliers) ไม่สามารถส่งมอบวัตถุดิบได้ทันตามกำหนด | ในการสั่งซื้อวัตถุดิบ ผู้ขายอาจไม่สามารถส่งมอบวัตถุดิบได้ทันตามกำหนด โดยเกิดได้จากหลายสาเหตุซึ่งอยู่นอกเหนือการควบคุมของบริษัท หรือวัตถุดิบตั้งต้นในการผลิตขาดแคลนจากความต้องการในตลาดที่สูงขึ้นพร้อมกันของผู้ประกอบการ ปัญหาด้านการผลิตของผู้ขาย เช่น ความเสียหายของเครื่องจักรในกระบวนการการผลิตหลักการบังคับใช้กฎเกณฑ์ที่เกี่ยวข้องกับสิ่งแวดล้อมของประเทศผู้ขาย หรือการที่ผู้ขายไม่สามารถต่ออายุใบอนุญาตและมาตรฐานที่เกี่ยวข้องได้ทันเวลาหรือครบถ้วน เป็นต้น | ปัญหาขาดแคลนแรงงานหรือปัญหาในการขนส่ง ซึ่งบริษัทไม่สามารถรับรองได้ว่าจะจัดหาวัตถุดิบในจำนวนและคุณภาพตามที่บริษัทต้องการได้ อาจส่งผลให้บริษัทไม่สามารถจำหน่ายผลิตภัณฑ์ให้ลูกค้าได้ตามระยะเวลาและปริมาณที่กำหนด ซึ่งอาจส่งผลกระทบในทางลบต่อธุรกิจ ผลการดำเนินงาน ฐานะทางการเงิน ชื่อเสียง ความน่าเชื่อ และโอกาสทางธุรกิจของบริษัทได้ | บริษัทตระหนักถึงความเสี่ยงดังกล่าว จึงได้มีการนำเข้าวัตถุดิบในการผลิตทั้งผลิตภัณฑ์เสริมอาหารและเครื่องสำอางจากหลากหลายบริษัท ซึ่ง ในปี 2565 - 2568 บริษัทไม่ได้พึ่งพิงผู้จำหน่ายวัตถุดิบรายใดรายหนึ่งโดยเฉพาะ ยกเว้นในปี 2565 บริษัทพึ่งพาผู้จัดจำหน่ายวัตถุดิบในประเทศรายหนึ่งในสัดส่วนร้อยละ 14 ของมูลค่าการซื้อรวม จากการซื้อวัตถุดิบประเภท Alfalfa ที่ใช้ในการผลิตผลิตภัณฑ์อัลฟ่า คลอโรฟิลล์ (Alfa Chlorophyll) ซึ่งขายดีในปี 2565 และในปี 2568 บริษัทพึ่งพาผู้จำหน่ายวัตถุดิบจากต่างประเทศรายหนึ่งในสัดส่วนร้อยละ 7.28 ของมูลค่าการซื้อรวม จากการซื้อวัตถุดิบประเภท Astaxanthin Oil ที่ใช้ในการผลิตผลิตภัณฑ์แอสตาเซีย 14 คอมเพล็กซ์ (Astaxia 14 Complex) และแอสตร้า ออยล์ (Asta Oil) ซึ่ง Astaxia 14 Complex เป็นผลิตภัณฑ์ที่ขายดีในปี 2568 โดยการสั่งซื้อดังกล่าวเป็นไปตามแผนการผลิต ซึ่งบริษัทลดการพึ่งพาผู้จัดจำหน่ายวัตถุดิบรายดังกล่าวด้วยการซื้อจากผู้จำหน่ายรายอื่นในประเทศด้วยเช่นกัน ในขณะที่บริษัทยังพึ่งพาผู้จำหน่ายวัตถุดิบในประเทศรายหนึ่งในสัดส่วนร้อยละ 11.51 ของมูลค่าการซื้อรวม จากการซื้อวัตถุดิบประเภท 1) Fish Collagen และ 2) Astaxanthin Oil โดย Fish Collagen เป็นวัตถุดิบที่ใช้ในการผลิตอาหารเสริมในกลุ่ม Collagen ส่วน Astaxanthin Oil เป็นวัตถุดิบที่ใช้ในการผลิตผลิตภัณฑ์แอสต้าเซีย 14 คอมเพล็กซ์ โดยผู้จำหน่ายในประเทศรายดังกล่าวมีสัดส่วนร้อยละที่สูง เนื่องจากเป็นมูลค่าการซื้อของวัตถุดิบ 2 ชนิด โดยบริษัทได้กระจายความเสี่ยงจากการพึ่งพาผู้จำหน่ายวัตถุดิบจากต่างประเทศโดยการซื้อในประเทศซึ่งไม่ได้พึ่งพา 1 Product/ชนิด แต่เป็นการซื้อของวัตถุดิบ 2 ชนิดของผู้จำหน่ายในประเทศรายดังกล่าว จึงส่งผลต่อมูลค่าที่สูงถึงร้อยละ 11.51 นอกจากนั้นในปี 2566 ปี 2567 และปี 2568 บริษัทนำเข้าวัตถุดิบจากต่างประเทศเพิ่มขึ้น โดยในปี 2565 การซื้อวัตถุดิบส่วนใหญ่เป็นการจัดหาวัตถุดิบในประเทศ โดยบริษัทมีการซื้อ/นำเข้าวัตถุดิบทั้งจากภายในประเทศและต่างประเทศในสัดส่วนโดยประมาณสำหรับ ปี 2565 เท่ากับ 90 : 10 ปี 2566 เท่ากับ 75: 25 ปี 2567 เท่ากับ 65 : 35 และปี 2568 เท่ากับ 63 : 37 โดยการนำเข้าวัตถุดิบจากต่างประเทศ | 740 · Description: การขาดแคลนหรือความผันผวนของราคาวัตถุดิบหรือปัจจัยการผลิต · Info category: OPERATIONAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากเครื่องหมายการค้าที่บริษัทนำมาใช้ อยู่ระหว่างพิจารณาคำขอของกรมทรัพย์สินทางปัญญา | เนื่องด้วยบริษัทประกอบธุรกิจหลักคือผลิตและจัดจำหน่ายผลิตภัณฑ์เสริมอาหารและเครื่องสำอาง ทั้งนี้เพื่อเป็นการสร้างข้อแตกต่างในผลิตภัณฑ์ บริษัทได้มีการจัดทำเครื่องหมายการค้า เพื่อสร้างการรับรู้ให้กับกลุ่มลูกค้าของบริษัท เพื่อให้จดจำแบรนด์หรือผลิตภัณฑ์ว่าเป็นผลิตภัณฑ์ของบริษัท ทั้งนี้ก่อนที่จะมีการยื่นจดทะเบียนเครื่องหมายการค้า บริษัทมีการตรวจค้นเบื้องต้นว่ามีความเหมือนหรือความคล้ายกับเครื่องหมายการค้าของบุคคลอื่นที่เคยจดทะเบียนไว้หรือไม่ ถ้ามีความคล้ายคลึงกันบริษัทก็เลือกที่จะปรับปรุงเครื่องหมายการค้า ให้แตกต่างออกไป แต่อย่างไรก็ตาม การที่เครื่องหมายการค้าของบริษัทอยู่ระหว่างพิจารณาคำขอของกรมทรัพย์สินทางปัญญานั้น ไม่ได้มีผลกระทบต่อการขายผลิตภัณฑ์เสริมอาหารและเครื่องสำอางของบริษัท ตามพระราชบัญญัติเครื่องหมายการค้า พ.ศ. 2534 มิได้บังคับว่าผู้ประกอบธุรกิจจะต้องจดทะเบียนเครื่องหมายการค้าให้แล้วเสร็จก่อนจึงจะใช้เครื่องหมายการค้าแต่อย่างใด ทั้งนี้บริษัทอาจมีความเสี่ยงที่บุคคลอื่นจะนำเครื่องหมายการค้าที่บริษัทยังไม่ได้รับการจดทะเบียนเครื่องหมายการค้ากับกรมทรัพย์สินทางปัญญาที่สามารถนำไปใช้ได้ และเมื่อบริษัทได้รับการจดทะเบียนเครื่องหมายการค้านั้นแล้ว บริษัทอาจฟ้องร้องการละเมิดเครื่องหมายการค้าได้เมื่อบริษัทพิสูจน์ได้ว่าบริษัทได้ใช้เครื่องหมายการค้านั้นมาก่อน และกรณีที่บริษัทได้ใช้เครื่องหมายการค้านั้นมาก่อนโดยสุรจิต บริษัทก็อาจใช้เป็นข้อต่อสู้ในคดีได้ นอกจากนั้น ในการยื่นขอจดทะเบียนเครื่องหมายการค้ากับกรมทรัพย์สินทางปัญญา สำหรับคำที่สื่อความหมายได้ว่าเป็นคำทั่วไป หรือคำที่อาจส่งผลต่อการเล็งถึงลักษณะหรือคุณสมบัติของผลิตภัณฑ์ บริษัทจะไม่พิจารณานำไปจดทะเบียนเครื่องหมายการค้าเนื่องจากการตรวจสอบข้อมูลของกรมทรัพย์สินทางปัญหา พบว่าเครื่องหมายการค้าที่มีลักษณะดังกล่าวจะถูกปฏิเสธคำขอในระบบด้วย และเมื่อบริษัทนำคำเหล่านั้นมาใช้ โดยที่บริษัทไม่ได้ยื่นจดทะเบียน บุคคลอื่นก็สามารถนำมาใช้ได้ด้วยเช่นกัน | บริษัทอาจมีความเสี่ยงที่ผู้บริโภคอาจหลงผิดในชื่อผลิตภัณฑ์และเข้าใจว่าเป็นสินค้าของบริษัทได้ | บริษัทป้องกันความเสี่ยงในเรื่องนี้ด้วยการติดเครื่องหมายการค้าของบริษัทที่ได้รับการจดทะเบียนแล้วไว้ที่ผลิตภัณฑ์เพิ่มเติมจากตราสินค้าหรือแบรนด์สินค้าที่เป็นชื่อเรียกผลิตภัณฑ์นั้น เช่น ผลิตภัณฑ์เวจจี/Veggie เครื่องหมายการค้า “วินฟาร์ม/Wynnfarm” ซึ่งคำว่าเวจจี/Veggie หมายถึงผัก เป็นคำทั่ว ๆ ไป ที่ถูกปฏิเสธการจดทะเบียน | 760 · Other name: ความเสี่ยงจากเครื่องหมายการค้าที่บริษัทนำมาใช้ อยู่ระหว่างพิจารณาคำขอของกรมทรัพย์สินทางปัญญา · Description: อื่น ๆ · Info category: COMPLIANCE_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงที่โรงงานที่โครงการมินิแฟคตอรี่ทรัพย์รุ่งเรือง ไม่มีใบอนุญาตในการก่อสร้าง | อาคารแห่งหนึ่งที่บริษัทเช่าเพื่อผลิตเครื่องสำอาง (โรงงานมินิแฟคตอรี่ทรัพย์รุ่งเรือง-เครื่องสำอาง เลขที่ 55/51-52-เช่าจากบุคคลภายนอก) ซึ่งพบว่าไม่มีการรับมอบสำเนาใบอนุญาตก่อสร้างและใบรับรองการก่อสร้างจากผู้พัฒนาโครงการ และอาคารอีก 1 แห่งที่บริษัทเป็นเจ้าของกรรมสิทธิ์เพื่อใช้เป็นสถานที่ผลิตผลิตภัณฑ์แบบผงชงดื่มเสริมอาหารอัลฟ่า คลอโรฟิลล์ (Alfa Chlorophyll) (โรงงานมินิแฟคตอรี่ทรัพย์รุ่งเรือง-40 คือ เลขที่ 55/40-บริษัทซื้อจากบริษัท A9 ซึ่งเป็นบริษัทย่อย) พบว่าไม่มีการรับมอบสำเนาใบอนุญาตก่อสร้าง แต่เจ้าของกรรมสิทธิ์เดิมได้มีการขอใบอนุญาตดัดแปลงอาคารเมื่อปี 2555 แต่อย่างไรก็ตามบริษัทได้ดำเนินการหารือกับหน่วยงานที่เกี่ยวข้องแล้ว ทางเจ้าหน้าที่ของหน่วยงานดังกล่าวแจ้งว่าถ้าอาคารมีอายุเกิน 10 ปีแล้วหน่วยงานไม่ได้เก็บเอกสารใบอนุญาตในการก่อสร้างไว้แล้ว | บริษัทอาจมีความเสี่ยงที่จะถูกเจ้าพนักงานท้องถิ่นสั่งห้ามมิให้ใช้ หรือเข้าไปในส่วนใด ๆ ของอาคาร หากอาคารที่บริษัทครอบครองและใช้มิได้รับอนุญาตก่อสร้าง นอกจากนั้นยังมีความเสี่ยงที่จะถูกเจ้าพนักงานท้องถิ่นสั่งระงับการใช้อาคารส่วนที่ยังไม่ได้รับใบอนุญาต | โรงงานมินิแฟคตอรี่ทรัพย์รุ่งเรือง-40 ที่บริษัทใช้ในการผลิตผลิตภัณฑ์เสริมอาหารอัลฟ่า คลอโรฟิลล์ และโรงงานมินิแฟคตอรี่ที่บริษัทใช้ผลิตเครื่องสำอาง ทั้งสองแห่งมิใช่โรงงานหลักที่บริษัทใช้เป็นโรงงานผลิต โดยบริษัทสามารถย้ายการผลิตมายังโรงงาน TIP9 ได้ ซึ่งโรงงานผลิต TIP9 เป็นโรงงานผลิตหลักของบริษัทซึ่งยังมีพื้นที่เพียงพอที่จะรองรับการผลิตผลิตภัณฑ์เครื่องสำอางและผลิตภัณฑ์เสริมอาหารอัลฟ่า คลอโรฟิลล์ ตลอดจนเครื่องจักรที่ใช้ในการผลิตเป็นเพียงอุปกรณ์ที่ใช้ในการผสม ส่วนขั้นตอนการผลิตอื่น ๆ ไม่ได้มีความยุ่งยากและไม่ซับซ้อน ทั้งนี้โรงงานผลิตอัลฟ่า คลอโรฟิลล์เป็นกรรมสิทธิ์ของบริษัท บริษัทไม่มีภาระเรื่องการจ่ายค่าเช่า ส่วนโรงงานผลิตที่ใช้ผลิตเครื่องสำอางบริษัทเช่าโดยมีกำหนดระยะเวลา 2 ปี ซึ่งต่อสัญญาเช่าทุก 2 ปี โดยบริษัทไม่ได้ผูกพันสัญญาในระยะยาว โดยที่ปรึกษากฎหมายของบริษัทได้ตรวจสอบโฉนดที่ดินที่เป็นที่ตั้งของอาคารที่บริษัทครอบครองและใช้อยู่ (ทรัพย์รุ่งเรือง-40 และทรัพย์รุ่งเรือง-เครื่องสำอาง) พบว่าอาคารเหล่านั้นน่าจะถูกก่อสร้างโดยผู้พัฒนาโครงการที่น่าเชื่อถือ จึงเป็นไปได้ว่าอาคารเหล่านั้นได้มีการขออนุญาตก่อสร้าง และขอใบรับรองการใช้อาคารอย่างถูกต้อง อีกทั้ง นับแต่ที่บริษัทได้ใช้อาคารมา บริษัทไม่เคยถูกร้องเรียน หรือประสบปัญหาเกี่ยวกับการใช้อาคารอันสืบเนื่องจากการมิได้รับอนุญาตก่อสร้างอาคาร หรือให้ใช้อาคารแต่อย่างใด ทั้งนี้การที่บริษัทไม่สามารถแสดงสำเนาใบอนุญาตก่อสร้างอาคาร และใบรับรองการก่อสร้างอาคาร สำหรับอาคารที่บริษัทซื้อหรือเช่าจากบุคคลอื่นต่อ ที่ปรึกษากฎหมายของบริษัทมีความเห็นว่า การที่บริษัทไม่มีสำเนาใบอนุญาตก่อสร้าง และ/หรือใบรับรองการก่อสร้างสำหรับอาคารที่บริษัทมิได้เป็นผู้ลงทุนก่อสร้างอาคารด้วยตนเองไม่ถือเป็นความผิดตามกฎหมาย เนื่องจากบริษัทในฐานะผู้รับโอนกรรมสิทธิ์ (ตามสัญญาซื้อขาย) หรือผู้ได้รับสิทธิการครอบครอง (ตามสัญญาเช่า) ไม่มีหน้าที่ตามกฎหมายในการขอรับใบอนุญาตก่อสร้างอาคาร และ/หรือใบรับรองการก่อสร้างอาคารแต่อย่างใด อย่างไรก็ตามบริษัทได้เนินการเพื่อให้ได้รับใบอนุญาตประกอบกิจการโรงงานประเภทที่ 4 (รง.4) ของทั้ง 2 โรงงานแล้ว ซึ่งได้รับอนุญาตจากกรมโรงงานอุตสาหกรรมของจังหวัดสมุทรปราการ เพื่อให้สามารถประกอบธุรกิจการผลิตทั้งผลิตภัณฑ์เสริมอาหารและเครื่องสำอางอย่างครบถ้วนแล้ว | 760 · Other name: ความเสี่ยงที่โรงงานที่โครงการมินิแฟคตอรี่ทรัพย์รุ่งเรือง ไม่มีใบอนุญาตในการก่อสร้าง · Description: อื่น ๆ · Info category: COMPLIANCE_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงของการเพิ่มขึ้นของต้นทุนการจัดจำหน่าย | ในปี 2565 – 2567 และปี 2568 บริษัทมีต้นทุนในการจัดจำหน่ายคิดเป็นอัตราส่วน ร้อยละ 55.26 ร้อยละ 63.42 ร้อยละ 62.75 และร้อยละ 64.00 ของรายได้จากการขาย ซึ่งมีแนวโน้มเพิ่มขึ้นตามลำดับ เนื่องจากต้นทุนในการจัดจำหน่ายเป็นค่าใช้จ่ายที่สำคัญและจำเป็นในการดำเนินงานของบริษัทในการสร้างการรับรู้ในผลิตภัณฑ์และการกระตุ้นยอดขาย โดยต้นทุนการจัดจำหน่ายที่สำคัญ ได้แก่ ค่าส่งเสริมการขาย ค่าโฆษณา และค่าใช้จ่ายเกี่ยวกับพนักงาน เป็นต้น ซึ่งการที่บริษัทไม่สามารถควบคุมต้นทุนการขายเมื่อเทียบกับสัดส่วนของรายได้จากการขายย่อมส่งผลกระทบถึงความสามารถในการทำกำไรที่ลดลงได้ โดยอัตรากำไรสุทธิ ในปี 2565 – 2567 และปี 2568 เท่ากับร้อยละ 4.78 ร้อยละ 5.48 ร้อยละ 4.73 และร้อยละ 5.63 ตามลำดับ | บริษัทจึงมีแนวทางในการกำกับความเสี่ยงที่เกิดขึ้นจากต้นทุนในการจัดจำหน่าย | บริษัทได้จัดทำแผนงบประมาณประจำปีในการควบคุมต้นทุนในการจัดจำหน่าย และมีการติดตามเพื่อให้แน่ใจว่าต้นทุนในการจัดจำหน่ายสอดคล้องกับงบประมาณการขายและการระบายสินค้าและยังไม่เกินงบประมาณที่ตั้งไว้ โดยบริษัทจะคอยเปรียบเทียบแผนงบประมาณในแต่ละเดือนเทียบกับต้นทุนในการจัดจำหน่ายที่เกิดขึ้นจริง ซึ่งการขายในลักษณะเดิมของบริษัทจะเน้นช่องทางออฟไลน์โดยการขายผ่านทาง TV Home Shopping เป็นหลัก ซึ่งค่าใช้จ่ายส่วนใหญ่ได้แก่ค่าส่งเสริมการขายที่บริษัทจ่ายให้กับคู่ค้า (TV Home Shopping) และในปี 2565 บริษัทเริ่มพัฒนาโดยการขายผ่านช่องทางออนไลน์เพิ่มมากขึ้นต่อเนื่องจนถึงปัจจุบัน ซึ่งการขายในช่องทางออฟไลน์มีเพียงค่าส่งเสริมการขายเป็นหลัก แต่การขายผ่านช่องทางออนไลน์จะมีค่าส่งเสริมการขายและค่าโฆษณาผ่านแฟลตฟอร์มต่าง ๆ ซึ่งเป็นต้นทุนผันแปร บริษัทได้มีการจัดทำงบประมาณการโฆษณา กรณีของ Marketplace มีการจัดทำงบประมาณรายเดือน และการพิจารณาเข้าร่วมกับ Marketplace แต่ละแห่ง โดยมีการกำหนดวงเงินแต่ละบัญชีตามอำนาจอนุมัติและอำนาจดำเนินการของบริษัท โดยจะต้องมีการควบคุมและติดตามค่าใช้จ่ายให้อยู่ในเกณฑ์ที่บริษัทกำหนด ซึ่งต้องรายงานให้ผู้บริหารรับทราบผลลัพธ์นอกจากนี้ในกรณีงบประมาณการโฆษณา ในช่องทาง Digital Marketing เช่น Facebook, TikTok และ Google เป็นต้น จัดทำงบประมาณยอดขายและค่าใช้จ่ายของแต่ละเพจFacebookที่รับผิดชอบ และจัดทำสรุปให้ผู้บริหารรับทราบ ตามอำนาจอนุมัติและอำนาจดำเนินการของบริษัท หลังจากนั้นมีการกำหนดวงเงินให้กับพนักงานที่เกี่ยวข้อง โดยบริษัทมีการติดตามตรวจสอบรายได้จากการการยิงโฆษณา (Advertising) เพื่อทำการควบคุมค่าใช้จ่ายให้อยู่ในเกณฑ์ที่บริษัทกำหนด หลังจากนั้นมีการทำบันทึกรายงานประจำวันให้ผู้ที่เกี่ยวข้องตามอำนาจอนุมัติให้รับทราบ ก่อนนำเสนอให้ผู้บริหารรับทราบเป็นรายวัน และจัดทำรายงานสรุปการใช้จ่ายค่าโฆษณาทุกเดือน | 767 · Other name: ความเสี่ยงของการเพิ่มขึ้นของต้นทุนการจัดจำหน่าย · Description: อื่น ๆ · Info category: FINANCIAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงที่ไม่สามารถเรียกเก็บเงินจากผู้ประกอบการที่ทำการจำหน่ายสินค้าให้บริษัท | บริษัทมีช่องการจัดจำหน่ายหลากหลายช่องทางทั้งในช่องทางออนไลน์และออฟไลน์ โดยในช่องทางออนไลน์ เป็นการที่บริษัทขายสินค้าผ่านผู้บริโภคโดยตรง แต่อย่างไรก็ตาม ในการขายสินค้าผ่านช่องทางออฟไลน์ ซึ่งมีทั้งการฝากขาย และขายขาด ซึ่งจะมีการให้เครดิตเทอมกับผู้ประกอบการในแต่ละราย ซึ่งบริษัทได้มีการฟ้องร้องกับผู้ประกอบการรายหนึ่ง บริษัทได้มีการนำสินค้าไปขายไว้ แต่อย่างไรก็ตาม ผลคดีความนี้อยู่ระหว่างจำเลยผ่อนชำระหนี้ตามคำฟ้อง | ส่งผลต่อผลการดำเนินงานต้องมีการบันทึกผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น | บริษัทมีการบริหารความเสี่ยงโดยได้มีการจัดทำขั้นตอนการทำงาน การติดตามทวงถามหนี้ โดยจะมีการนำข้อมูลลูกหนี้มาวิเคราะห์ เพื่อตรวจสอบลูกหนี้คงค้าง โดยจะให้เจ้าหน้าที่ฝ่ายปฏิบัติการขายที่เป็นผู้รับผิดชอบ สอบถามติดตามทวงหนี้ ทั้งนี้ในการป้องกันความเสี่ยงจากการที่บริษัทอาจไม่สามารถเรียกเก็บเงินได้ในกรณีลูกค้ารับจ้างผลิต หรือ OEM บริษัทจะเรียกเก็บเงินมัดจำก่อนการผลิตร้อยละ 50 และก่อนส่งมอบอีกร้อยละ 50 (เป็นไปตามนโยบายการขายสินค้าฝ่ายปฏิบัติการขาย OEM เลขที่ PCSO008) ส่วนการขายช่องทางออฟไลน์อื่น เช่น การขายผ่านทางโทรทัศน์ (TV Home Shopping) หรือผ่านช่องทางร้านขายยา (OTC) บริษัทมีนโยบายในการติดตามเป็นไปตามที่ได้อธิบายข้างต้น โดยเจ้าหน้าที่ฝ่ายการเงินจะติดตามก่อนเบื้องต้นจากลูกหนี้ที่ครบกำหนดชำระและหากยังไม่ได้รับชำระจะแจ้งให้เจ้าหน้าที่ฝ่ายปฏิบัติการขายทราบเพื่อช่วยในการเร่งติดตาม นอกจากนั้นทุกสิ้นเดือนจะรายงานให้ผู้บริหารทราบสำหรับรายการที่ไม่เป็นไปตามข้อกำหนด ถ้ายังไม่มีการชำระหนี้ที่เกินกำหนด บริษัทจะพิจารณาไม่ขายสินค้าให้ และเจ้าหน้าที่ฝ่ายการเงินจะทำหนังสือเป็นลายลักษณ์อักษร ถ้ายังไม่มีการชำระหนี้ ฝ่ายกฎหมายดำเนินการฟ้องร้อง ทั้งนี้จะปฎิบัติตาม พรบ. การทวงถามหนี้ปี 2558 | 767 · Other name: ความเสี่ยงที่ไม่สามารถเรียกเก็บเงินจากผู้ประกอบการที่ทำการจำหน่ายสินค้าให้บริษัท · Description: อื่น ๆ · Info category: FINANCIAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยนเงินตราต่างประเทศ | บริษัทมีการนำเข้าวัตถุดิบจากต่างประเทศในปี 2565 – 2567 และปี 2568 โดยคิดเป็นสัดส่วนเฉลี่ยประมาณ ร้อยละ 9 ร้อยละ 27 ร้อยละ 34 และร้อยละ 25 ของมูลค่าการซื้อ ตามลำดับ | บริษัทมีแนวโน้มที่จะนำเข้าวัตถุดิบจากต่างประเทศเพิ่มขึ้นเนื่องจากต้นทุนที่ต่ำ ซึ่งจะทำให้ความเสี่ยงดังกล่าวเพิ่มสูงขึ้นตามไปด้วย | บริษัทมีการติดตามแนวโน้มของเงินตราต่างประเทศอย่างใกล้ชิด หากมีแนวโน้มว่าค่าเงินจะเปลี่ยนแปลงไปในทางที่ส่งผลกระทบรุนแรงต่อบริษัท หรือบริษัทมีธุรกรรมทางการค้าที่เป็นเงินตราต่างประเทศในสัดส่วนที่เป็นสาระสำคัญ บริษัทอาจพิจารณาซื้อสัญญาซื้อขายเงินตราต่างประเทศล่วงหน้า (Forward contract) ไว้ส่วนหนึ่งเพื่อลดความเสี่ยงที่อาจเกิดขึ้น โดยสกุลเงินที่บริษัทจ่ายชำระหนี้ต่างประเทศได้แก่เงินดอลลาร์สหรัฐ ทั้งนี้ บริษัทมีกำไร(ขาดทุน)จากอัตราแลกเปลี่ยนในปี 2565 – 2567 และปี 2568 เท่ากับ 0.04 ล้านบาท 0.06 ล้านบาท (0.29) ล้านบาท และ 0.05 ล้านบาท ตามลำดับ | 767 · Other name: ความเสี่ยงจากความผันผวนของอัตราแลกเปลี่ยนเงินตราต่างประเทศ · Description: อื่น ๆ · Info category: FINANCIAL_RISK | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
ความเสี่ยงต่อการลงทุนของผู้ถือหลักทรัพย์
ทะเบียนความเสี่ยง
| ชื่อความเสี่ยง | ลักษณะความเสี่ยง | ผลกระทบที่อาจเกิดขึ้น | มาตรการบริหารความเสี่ยง | ปัจจัยความเสี่ยงที่เกี่ยวข้อง |
|---|---|---|---|---|
| ความเสี่ยงจากการที่ผู้ถือหุ้นรายใหญ่มีอำนาจกำหนดนโยบายการบริหาร | ปัจจุบันนายภาคิณ กิตติภานุวัฒน์ ซึ่งเป็นผู้ก่อตั้งบริษัท และเป็นประธานเจ้าหน้าที่บริหาร เป็นผู้ถือหุ้นใหญ่ของบริษัทคิดเป็นร้อยละ 70.75 ของทุนชำระแล้ว ถึงแม้ว่าภายหลังการเสนอขายหุ้นต่อประชาชนจะทำให้สัดส่วนการถือหุ้นลดลงเหลือร้อยละ 49.99 ของทุนชำระ แต่ยังคงเป็นผู้ถือหุ้นใหญ่ที่สุดของบริษัทยังคงสามารถกำหนดนโยบายการบริหารงานโดยนายภาคิณ กิตติภานุวัฒน์ และคัดค้านมติที่ประชุมผู้ถือหุ้นที่กฎหมายหรือข้อบังคับบริษัทกำหนดให้ต้องได้รับคะแนนเสียง 3 ใน 4 ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่เข้าประชุมและมีสิทธิออกเสียง เช่น การเพิ่มทุน การลดทุน การขายหรือโอนกิจการบางส่วนหรือทั้งหมด เป็นต้น | นายภาคิณ กิตติภานุวัฒน์ ผู้ถือหุ้นใหญ่ที่สุดของบริษัทสามารถกำหนดนโยบายการบริหารงาน และคัดค้านมติที่ประชุมผู้ถือหุ้นที่กฎหมายหรือข้อบังคับบริษัทกำหนดให้ต้องได้รับคะแนนเสียง 3 ใน 4 ของจำนวนเสียงทั้งหมดของผู้ถือหุ้นที่เข้าประชุมและมีสิทธิออกเสียง เช่น การเพิ่มทุน การลดทุน การขายหรือโอนกิจการบางส่วนหรือทั้งหมด เป็นต้น | บริษัทได้แต่งตั้งกรรมการอิสระจำนวน 3 ท่าน จากจำนวนกรรมการทั้งหมด 9 ท่าน เข้าร่วมในการประชุมคณะกรรมการเพื่อทำหน้าที่ตรวจสอบและถ่วงดุลการทำงานของผู้บริหารบริษัท โดยเป็นผู้ที่มีความชำนาญในด้านบัญชีและการเงิน ด้านกฎหมาย และด้านการแพทย์ รวมถึงการพิจารณาอนุมัติรายการต่าง ๆ ก่อนนำเสนอต่อที่ประชุมผู้ถือหุ้น ทั้งนี้ เพื่อให้เกิดความมั่นใจต่อผู้ถือหุ้นว่าการบริหารงานภายในบริษัทจะเป็นไปอย่างโปร่งใสและเพื่อประโยชน์ของบริษัท | 769 · Other name: ความเสี่ยงจากการที่ผู้ถือหุ้นรายใหญ่มีอำนาจกำหนดนโยบายการบริหาร · Description: อื่น ๆ · Info category: HOLDER_RISK |
| ความเสี่ยงจากการที่ผู้ถือหุ้นเดิมของบริษัทอาจขายหุ้นที่ถืออยู่ในอนาคต | ภายหลังการนำหุ้นเข้าจดทะเบียนในตลาดหลักทรัพย์ฯ ครบกำหนดระยะเวลา 6 เดือน หุ้นของบริษัทฯ ใน สัดส่วนร้อยละ 25.00 ของจำนวนหุ้นที่ถูกสั่งห้ามขาย (Silent Period) จะได้รับการปลดล็อคให้สามารถเริ่มทำการซื้อขายได้ตามหลักเกณฑ์ที่เกี่ยวข้อง โดยหุ้นส่วน ที่เหลืออีกร้อยละ 75.00 จะยังคงถูกสั่งห้ามขายจนกว่าจะครบกำหนด 12 เดือน แม้ว่ากลุ่มผู้ถือหุ้นรายใหญ่ของบริษัทฯ จะมีนโยบายและเจตจำนงในการถือครองหุ้น ในระยะยาวเพื่อร่วมบริหารและสร้างความเติบโตให้กับธุรกิจอย่างต่อเนื่อง อย่างไรก็ตาม บริษัทฯ ยังคงต้อง เปิดเผยความเสี่ยงที่อาจเกิดขึ้นหากมีการขายหุ้นจำนวนมากในอนาคตโดยผู้ถือหุ้นเดิมหรือการสิ้นสุดระยะเวลา ห้ามขายหุ้นดังกล่าว | อาจส่งผลกระทบต่อราคาซื้อขายหุ้นในตลาดหลักทรัพย์ฯ โดยที่บริษัทฯไม่สามารถคาดการณ์หรือรับรองถึงผลกระทบ (ถ้ามี) ต่อราคาหุ้น ณ ช่วงเวลานั้นๆ ได้อย่างแน่นอน | 769 · Other name: ความเสี่ยงจากการที่ผู้ถือหุ้นเดิมของบริษัทอาจขายหุ้นที่ถืออยู่ในอนาคต · Description: อื่น ๆ · Info category: HOLDER_RISK |
ความเสี่ยงจากการลงทุนในหลักทรัพย์ของบริษัทต่างประเทศ
บทนำ
ไม่มี